社論:美債危機恐拖累全球經濟 港人港企防險宜早不宜遲
發佈時間:07:00 2026-09-14 HKT


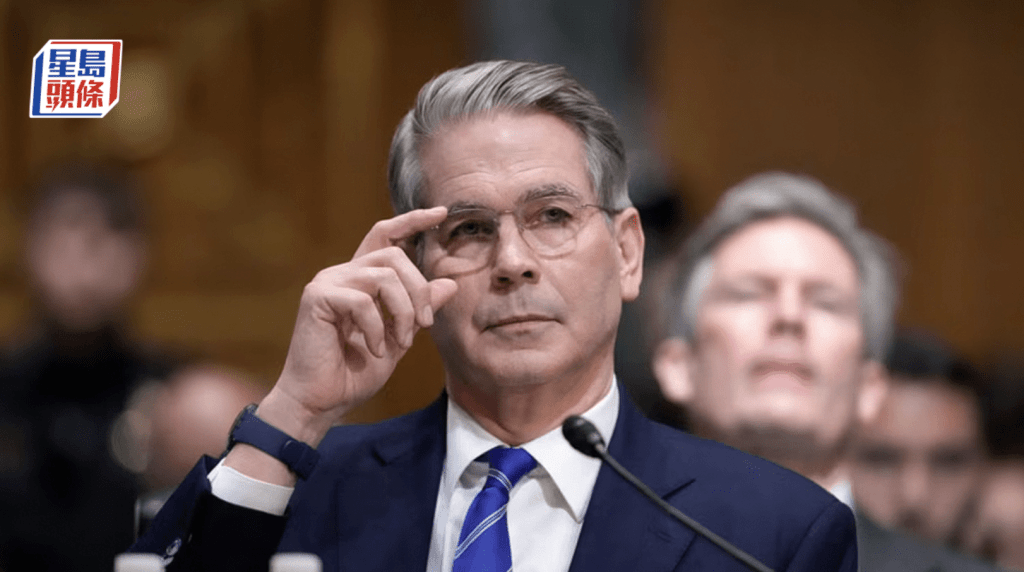
美國聯儲局轄下的公開市場委員會將於本周三至周四開會議息,利率期貨顯示加息機會高達9成。不少市場人士更認為,現在的問題已並非聯儲局本月是否加息,而是要加多少次和多大幅度才足夠。但同時也有部分人質疑減息的實際效用,以至擔心由現任美國總統特朗普挑選的聯儲局主席沃什,能否頂住特朗普多次要求減息的政治壓力。
或發美股AI泡沫爆破
外界預計美國將會加息的主因是通脹。根據美國勞工統計局上周五公布的數據,美國8月消費物價指數(CPI)按年上升3.4%,按月升0.4%;撇除食品及能源價格的核心CPI按年上升2.4%,按月升0.3%;兩者均高於聯儲局既定的2%通脹目標。加上偏高的通脹率已維持了好一段時間,伊朗戰事持續令通脹預期也持續,美國的勞動市場亦相對平穩,加息是客觀、科學和符合聯儲局一貫政策的決定。
質疑或反對加息的理由有幾個方面。其一是認為現時的高通脹主要源於能源和食品價格,撇除兩者的核心通脹率只有2.4%,並未有嚴重偏遠2%的目標;而能源和食品價格上升,很大程度是受到國際市場與進口貨品價格影響,是供應問題而並非需求問題;聯儲局加息只能壓抑本地需求而無法刺激海外供應,對解決輸入性通脹的效用不大,但卻會對股市、樓市表現,以及企業和個人的借貸能力造成沉重打擊,可能會觸發美股AI泡沫爆破及引發經濟衰退,比起高通脹對民眾造成的影響更為巨大。
這亦是特朗普一直主張美國的通脹問題已受控(他只談核心通脹),並且不斷向聯儲局施壓反對加息、甚至認為應反過來減息的理據之一。他除了考慮經濟問題,更關心的可能是民望和選票。即使加息真的能有效壓抑通脹,但卻會損害特朗普的金融界及科技界朋友,例如全球首富馬斯克的財富和收入,以及增加美國大中小企業的借貸成本。這些商賈巨富的利益以及對美國中期選舉的影響力,遠比深受高油價與高通脹影響的一般美國民眾為重。
諷刺的是,國際油價與多類進口貨品價格上升,正是由特朗普發動的全球關稅貿易戰和伊朗熱戰所引發。他近日又疑似「TACO」(臨陣退縮),聲稱快將與加拿大達成貿易協議,並預告伊朗戰事會在中期選舉後結束,明顯想緩和國內外的金融市場與政治氣氛。但除了TACO,市場也相信「NACHO」,即是對短期內重開霍爾木茲海峽缺乏信心。
現在連紅海的運油航道,也受到獲伊朗支持的也門胡塞武裝威脅,最受影響的沙特阿拉伯隨時會加入戰團。當戰事持續甚至進一步擴大,各國的能源庫存陸續耗盡,國際油價升至200美元一桶絕非靠嚇。那時候聯儲局不論選擇加息或減息,都難以挽救美國經濟。
長債息率升近警戒水平
加息除了削弱特朗普政府繼續狂印銀紙、通過以債冚債來應對聯邦赤字的能力。美國聯邦政府債務總額上月已突破40萬億美元,相當於全球各國一年GDP總和的三分一。現時美國政府每年用於還債的開支已高於其國防開支。特朗普在二度執政初期曾嘗試削減聯邦開支,但醫保、退休金及債券利息等支出皆沒有削減空間,國防開支還因美國窮兵黷武而進一步上升。結果被削掉的只有民生開支與海外援助,令美國乃至全球民眾都受損。
而即使聯儲局因政治理由拖延加息,美國長債息率仍升至接近5%的警戒水平。因為全球投資者、包括各國央行都開始對美元地位和美國政府的還款能力失去信心,紛紛減少購買以至拋售手上的美債,美債與美元危機一觸即發。
基於資金流向與供需關係,港息與美息的關連已越來越弱,但美國加息仍難免會對香港股市和樓市造成影響。更大的衝擊在於美債危機,中國政府已就此作出了一系列應對措施和後備方案,特區政府和所有工商金融業界,乃至一般市民也須早作準備,應付隨時會出現的金融市場巨變。