






港股創業板26年興衰:從科網神話到合併終局?|黃仲祺
發佈時間:05:59 2026-09-23 HKT


今年8月底,市場傳出港交所正研究增設第18D章、GEM(創業板)將會與主板合併,在年底前展開公眾諮詢。所謂「空穴來風,未必無因」,雖然港交所主動回應稱「繼續研究更多提升上市機制的措施」。其實在傳聞背後,亦反映了港股創業板已經形同虛設的現實——在疫情期間,2022、2023連續兩年零新股上市。本文籍此回顧GEM二十六年的興衰,並以2002年仙股事件為鑑,探討GEM跟主板合併終局可能帶來的市場反應。
科網熱潮中產物:GEM誕生
創業板(Growth Enterprise Market,簡稱GEM)的設立,源於上世紀末全球科網熱潮。1999年,在美國納斯達克的示範效應下,各地紛紛設立面向成長型企業的創業板。香港作為國際金融中心,自然不甘落後。
1999年2月聯交所理事會批准成立創業板,同年7月公布上市規則。GEM的定位清晰:仿照納斯達克,為有增長潛力的新興科技企業提供融資渠道,是主板以外一個完全獨立的新市場,與主板具有同等地位而並非低於主板的配套或陪跑份子。到了1999年11月,創業板正式揭幕。
不過,真正將GEM氣氛推向頂峰的必定是2000年3月上市的Tom.com。這家由首富李嘉誠旗下長和系投資的互聯網公司,成立不足一個月便上市,招股超額認購669倍,首日暴漲340%,更被當時《華爾街日報》稱為「香港歷史上最熱門的新股」,GEM一時成為香港科網夢的代名詞。
26年興衰軌跡:歷經三大改革
GEM三次重大改革深刻影響了其發展軌跡。第一次改革在2008年前後,隨着GEM上市公司質素參差的問題逐漸暴露,港交所修訂上市規則將新上市預期最低市值由1億港元增至1.5億港元,在一定程度上削弱了GEM相對主板的差異化優勢。
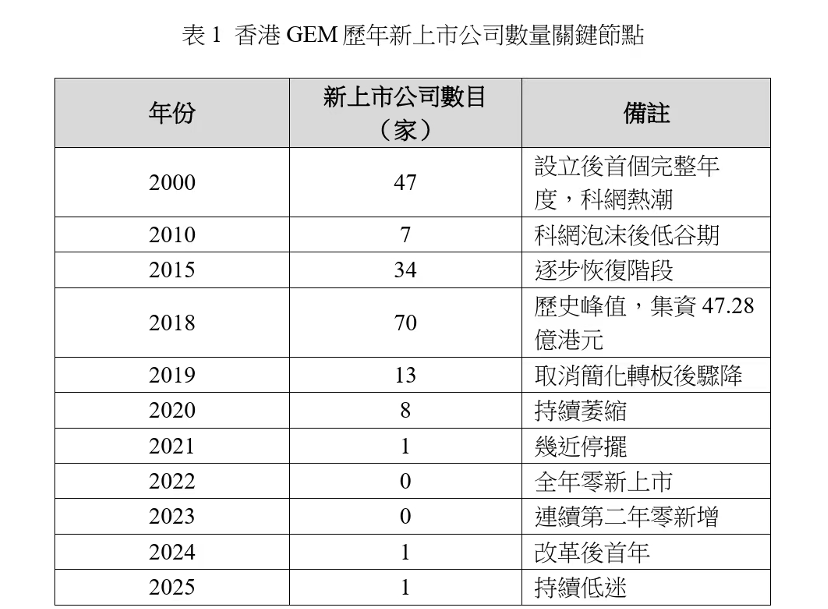
第二次改革在2018年,其影響最為深遠。為打擊「啤殼」亂象,港交所經市場諮詢後廢除了GEM轉主板的簡化申請程序,公司轉板需重新委任保薦人盡職審查、刊發招股章程級別的上市文件,直接切斷了GEM公司的「晉升通道」,導致新上市數量和融資額面對斷崖式下跌。
第三次於2024年生效。時隔三年半,港交所重新推出簡化轉板機制,此次改革被視為重振GEM的重要舉措,但從效果看,2024年全年僅1家新上市,改革成效明顯有限。
回顧一下GEM新上市公司數量的變化,直觀反映了其興衰軌跡:2018年是一個分水嶺。當年70家新上市創下歷史紀錄,然而取消簡化轉板後,吸引力急劇下降,主要原因是轉板成本和難度大幅增加,GEM失去了對優質企業的吸引力。道理非常簡單:既然轉板遙遙無期,企業為甚麼不直接申請在主板上市呢?尤其是2018年港交所推出18A章(未盈利生物科技)及2023年18C章(特專科技)後,科技企業有了更直接的主板上市通道,由GEM的「跳上主板」價值進一步弱化。
相反來說,對比一河之隔的深圳創業板,差距可說是令人唏噓。深圳創業板2009年成立時僅28家、市值約1,400億元人民幣;截至2025年底,上市公司已達1,393家,總市值超過17萬億元人民幣;2026年7月更突破1,400家。高新技術企業佔比約九成。
為何深圳創業板可以如雨後春筍般湧現,而香港GEM卻形同虛設?2026年以來,港股IPO市場呈現明顯科技導向,年內已上市的100家公司中,技術硬件與設備、軟件與服務、半導體位列前三。這些科技企業幾乎全部選擇在主板上市(透過18A章及18C章等),因此,GEM在吸引科技企業角色上已完全喪失競爭力。
以史為鑑:2002年仙股事件警示
如果說起港交所曾經提出的市場改革,不可以不提起2002年的「仙股事件」。這次事件與當前合併傳聞有著驚人的相似之處——都是港交所試圖優化市場結構,但當時因為溝通不當和市場誤讀而引發劇烈動盪。
2002年7月25日,港交所發表諮詢文件,建議股價持續低於0.5港元的公司須進行股份合併,否則可能面臨除牌。政策初衷是提升市場質素,文件也給予了頗長過渡期。然而,次日(7月26日)市場馬上出現恐慌性拋售——主板761隻股份中有577隻下跌,當中283隻細價股總市值一日之內蒸發109億港元。事後時任港交所行政總裁引咎辭職,除牌方案被擱置。仙股事件的核心教訓在於:一個本身合理的政策,若市場溝通不足、存量公司安置方案不明,極易引發起市場連鎖反應。
這次在市場試水溫的合併規模同樣涉及300多家存量GEM公司的命運,如果港交所未能在正式公布方案前明確過渡安排,市場恐慌不難想像。尤其當前港股流動性偏弱、市場情緒亦非常脆弱,處理不當引發的震盪可能比2002年更甚。
德林證券副首席執行官 黃仲祺