






港股创业板26年兴衰:从科网神话到合并终局?|黄仲祺
发布时间:05:59 2026-09-23 HKT


今年8月底,市场传出港交所正研究增设第18D章、GEM(创业板)将会与主板合并,在年底前展开公众咨询。所谓「空穴来风,未必无因」,虽然港交所主动回应称「继续研究更多提升上市机制的措施」。其实在传闻背后,亦反映了港股创业板已经形同虚设的现实——在疫情期间,2022、2023连续两年零新股上市。本文籍此回顾GEM二十六年的兴衰,并以2002年仙股事件为鉴,探讨GEM跟主板合并终局可能带来的市场反应。
科网热潮中产物:GEM诞生
创业板(Growth Enterprise Market,简称GEM)的设立,源于上世纪末全球科网热潮。1999年,在美国纳斯达克的示范效应下,各地纷纷设立面向成长型企业的创业板。香港作为国际金融中心,自然不甘落后。
1999年2月联交所理事会批准成立创业板,同年7月公布上市规则。GEM的定位清晰:仿照纳斯达克,为有增长潜力的新兴科技企业提供融资渠道,是主板以外一个完全独立的新市场,与主板具有同等地位而并非低于主板的配套或陪跑份子。到了1999年11月,创业板正式揭幕。
不过,真正将GEM气氛推向顶峰的必定是2000年3月上市的Tom.com。这家由首富李嘉诚旗下长和系投资的互联网公司,成立不足一个月便上市,招股超额认购669倍,首日暴涨340%,更被当时《华尔街日报》称为「香港历史上最热门的新股」,GEM一时成为香港科网梦的代名词。
26年兴衰轨迹:历经三大改革
GEM三次重大改革深刻影响了其发展轨迹。第一次改革在2008年前后,随着GEM上市公司质素参差的问题逐渐暴露,港交所修订上市规则将新上市预期最低市值由1亿港元增至1.5亿港元,在一定程度上削弱了GEM相对主板的差异化优势。
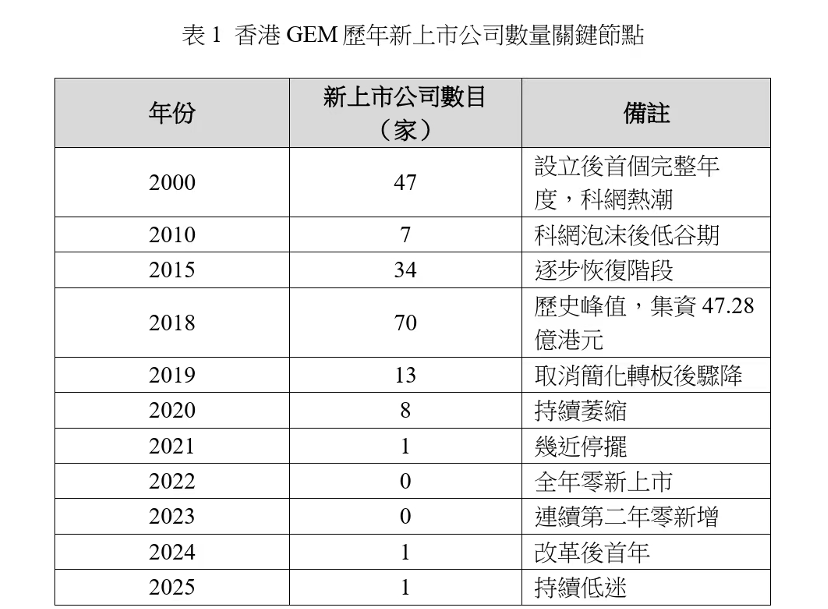
第二次改革在2018年,其影响最为深远。为打击「啤壳」乱象,港交所经市场咨询后废除了GEM转主板的简化申请程序,公司转板需重新委任保荐人尽职审查、刊发招股章程级别的上市文件,直接切断了GEM公司的「晋升通道」,导致新上市数量和融资额面对断崖式下跌。
第三次于2024年生效。时隔三年半,港交所重新推出简化转板机制,此次改革被视为重振GEM的重要举措,但从效果看,2024年全年仅1家新上市,改革成效明显有限。
回顾一下GEM新上市公司数量的变化,直观反映了其兴衰轨迹:2018年是一个分水岭。当年70家新上市创下历史纪录,然而取消简化转板后,吸引力急剧下降,主要原因是转板成本和难度大幅增加,GEM失去了对优质企业的吸引力。道理非常简单:既然转板遥遥无期,企业为甚么不直接申请在主板上市呢?尤其是2018年港交所推出18A章(未盈利生物科技)及2023年18C章(特专科技)后,科技企业有了更直接的主板上市通道,由GEM的「跳上主板」价值进一步弱化。
相反来说,对比一河之隔的深圳创业板,差距可说是令人唏嘘。深圳创业板2009年成立时仅28家、市值约1,400亿元人民币;截至2025年底,上市公司已达1,393家,总市值超过17万亿元人民币;2026年7月更突破1,400家。高新技术企业占比约九成。
为何深圳创业板可以如雨后春笋般涌现,而香港GEM却形同虚设?2026年以来,港股IPO市场呈现明显科技导向,年内已上市的100家公司中,技术硬件与设备、软件与服务、半导体位列前三。这些科技企业几乎全部选择在主板上市(透过18A章及18C章等),因此,GEM在吸引科技企业角色上已完全丧失竞争力。
以史为鉴:2002年仙股事件警示
如果说起港交所曾经提出的市场改革,不可以不提起2002年的「仙股事件」。这次事件与当前合并传闻有著惊人的相似之处——都是港交所试图优化市场结构,但当时因为沟通不当和市场误读而引发剧烈动荡。
2002年7月25日,港交所发表咨询文件,建议股价持续低于0.5港元的公司须进行股份合并,否则可能面临除牌。政策初衷是提升市场质素,文件也给予了颇长过渡期。然而,次日(7月26日)市场马上出现恐慌性抛售——主板761只股份中有577只下跌,当中283只细价股总市值一日之内蒸发109亿港元。事后时任港交所行政总裁引咎辞职,除牌方案被搁置。仙股事件的核心教训在于:一个本身合理的政策,若市场沟通不足、存量公司安置方案不明,极易引发起市场连锁反应。
这次在市场试水温的合并规模同样涉及300多家存量GEM公司的命运,如果港交所未能在正式公布方案前明确过渡安排,市场恐慌不难想像。尤其当前港股流动性偏弱、市场情绪亦非常脆弱,处理不当引发的震荡可能比2002年更甚。
德林证券副首席执行官 黄仲祺