






中信里昂指記憶體佔雲開支將達一半 中國市佔率長遠或升至15% 難追貼韓企
發佈時間:18:07 2026-09-22 HKT


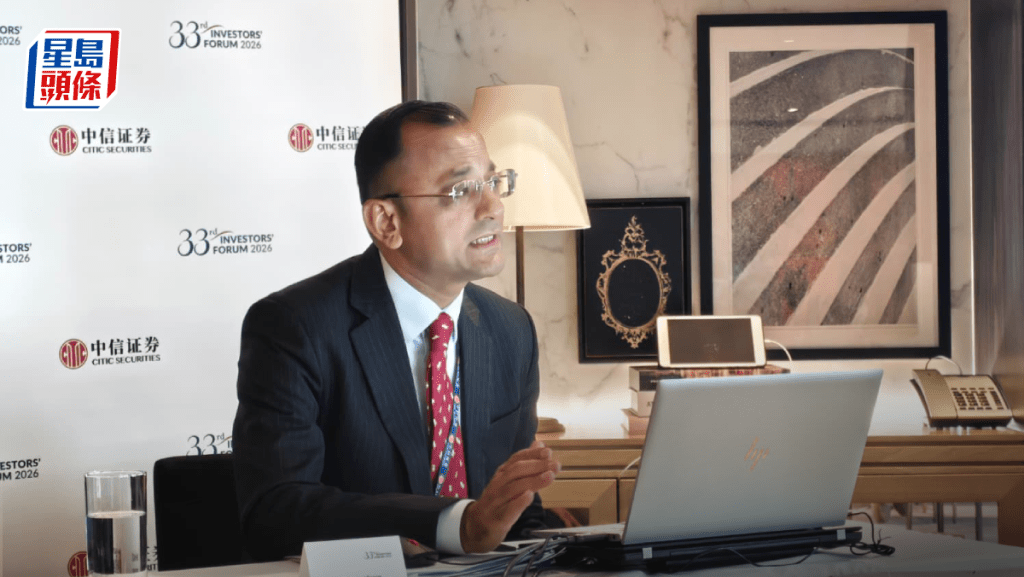
人工智能浪潮由模型訓練轉向應用,中信里昂北亞半導體研究主管Sanjeev Rana指出,AI Agent需要持續調取數據及跨程序運作,其記憶體需求較傳統對話AI高出10至100倍,在剛性需求拉動下,記憶體價格已迎來超級反彈,自低位累升高達8至12倍。他指,目前三大晶片巨頭庫存創歷史新低,全鏈條算力短缺格局預計將至少延續至2028至2029年。
行業出現記憶體缺口
Rana分析,處理器技術迭代速度遠快於記憶體,形成記憶體缺口,模型規模與運算效率完全依賴記憶體頻寬與容量。他稱,目前供應端如三星、SK海力士及美光等全球頂級廠商,第三季庫存僅維持兩周水平,創歷史低位,供需緊張格局徹底確立;兩年前記憶體僅佔雲端開支的8%,預計明年佔比將飆升至接近50%。
相關新聞:中信里昂料AI供應緊張延至2030年 Agent應用加速算力消耗
數據中心投資額數年內佔全球GDP逾25%
他拆解AI產業結構指出,目前全鏈條陷入短缺,包括HBM高頻寬記憶體、通用算力、先進封測及供電散熱等環節全面吃緊;而全球數據中心投入正迎來爆發式增長,規模由去年的6000億美元飆升至今年的近9000億美元,預計明年將突破1.3萬億美元。他說,此輪基建浪潮規模堪比百年前的鐵路革命,未來數年全球數據中心累計投資佔GDP比重將達25%至30%,規模高達10萬億美元級別。
隨着AI技術成熟,產業重心正由模型訓練轉向推理場景。Rana預計,至2031至2032年,推理市場將佔整體算力市場規模逾80%,由於部分AI推理工作由CPU執行的成本遠低於GPU,帶動CPU需求在過去12至18個月顯著回升,打破了市場此前預期CPU會被GPU全面替代的看法,而3年來持續下降的Token成本,正是推理場景快速普及的核心驅動力。
中國記憶體良率仍有改善空間
談及全球記憶體競爭格局,Rana說,韓國廠商仍佔據主導地位,在總營收中佔六至七成,於數據中心高端產品優勢顯著;中國記憶體企業市佔率則由2021年的約1%提升至現時9%至10%,產能佔比約15%,但營收佔比低於產能,反映良率仍有改善空間。他指,目前中企主力集中於DDR5等普通記憶體,高端HBM仍為短板。
Rana補充,HBM對中國屬戰略性產品,雖已投入大量資源研發,但受限於半導體設備制約,難以快速追上韓國領先業者。他預計未來4至5年,中國記憶體廠商每年市佔率有望提升約1個百分點,長期有望接近15%,惟短期內仍難以撼動韓國巨頭在高端HBM市場的霸主地位。