






中信里昂指记忆体占云开支将达一半 中国市占率长远或升至15% 难追贴韩企
发布时间:18:07 2026-09-22 HKT


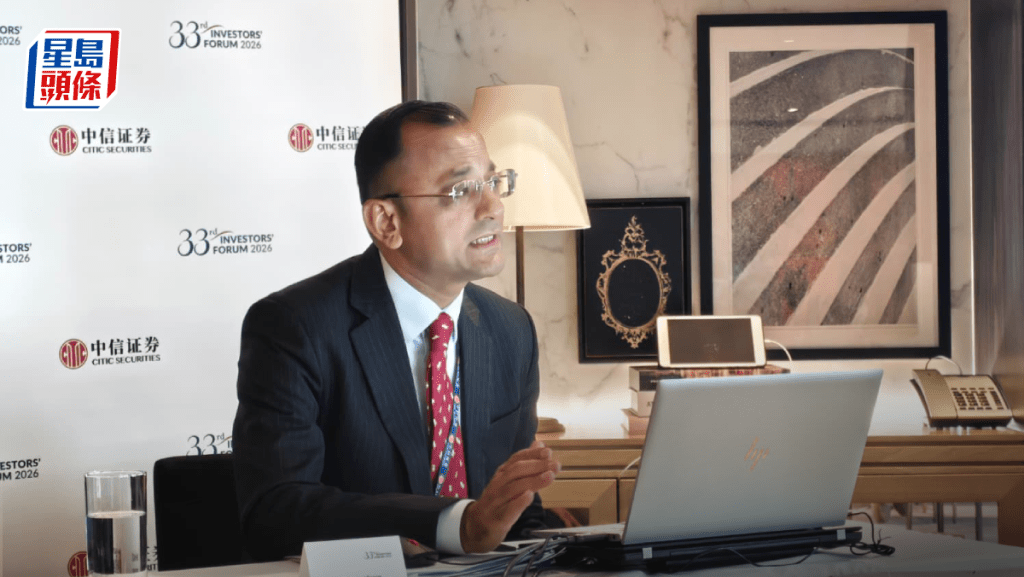
人工智能浪潮由模型训练转向应用,中信里昂北亚半导体研究主管Sanjeev Rana指出,AI Agent需要持续调取数据及跨程序运作,其记忆体需求较传统对话AI高出10至100倍,在刚性需求拉动下,记忆体价格已迎来超级反弹,自低位累升高达8至12倍。他指,目前三大晶片巨头库存创历史新低,全链条算力短缺格局预计将至少延续至2028至2029年。
行业出现记忆体缺口
Rana分析,处理器技术迭代速度远快于记忆体,形成记忆体缺口,模型规模与运算效率完全依赖记忆体频宽与容量。他称,目前供应端如三星、SK海力士及美光等全球顶级厂商,第三季库存仅维持两周水平,创历史低位,供需紧张格局彻底确立;两年前记忆体仅占云端开支的8%,预计明年占比将飙升至接近50%。
相关新闻:中信里昂料AI供应紧张延至2030年 Agent应用加速算力消耗
数据中心投资额数年内占全球GDP逾25%
他拆解AI产业结构指出,目前全链条陷入短缺,包括HBM高频宽记忆体、通用算力、先进封测及供电散热等环节全面吃紧;而全球数据中心投入正迎来爆发式增长,规模由去年的6000亿美元飙升至今年的近9000亿美元,预计明年将突破1.3万亿美元。他说,此轮基建浪潮规模堪比百年前的铁路革命,未来数年全球数据中心累计投资占GDP比重将达25%至30%,规模高达10万亿美元级别。
随着AI技术成熟,产业重心正由模型训练转向推理场景。Rana预计,至2031至2032年,推理市场将占整体算力市场规模逾80%,由于部分AI推理工作由CPU执行的成本远低于GPU,带动CPU需求在过去12至18个月显著回升,打破了市场此前预期CPU会被GPU全面替代的看法,而3年来持续下降的Token成本,正是推理场景快速普及的核心驱动力。
中国记忆体良率仍有改善空间
谈及全球记忆体竞争格局,Rana说,韩国厂商仍占据主导地位,在总营收中占六至七成,于数据中心高端产品优势显著;中国记忆体企业市占率则由2021年的约1%提升至现时9%至10%,产能占比约15%,但营收占比低于产能,反映良率仍有改善空间。他指,目前中企主力集中于DDR5等普通记忆体,高端HBM仍为短板。
Rana补充,HBM对中国属战略性产品,虽已投入大量资源研发,但受限于半导体设备制约,难以快速追上韩国领先业者。他预计未来4至5年,中国记忆体厂商每年市占率有望提升约1个百分点,长期有望接近15%,惟短期内仍难以撼动韩国巨头在高端HBM市场的霸主地位。