






陳樂怡 - 中軟估值有望擴張 | 開工前落盤
更新時間:02:00 2025-02-10 HKT
發佈時間:02:00 2025-02-10 HKT
發佈時間:02:00 2025-02-10 HKT


字體大小
中軟(354)作為華為核心合作夥伴,料可受惠於鴻蒙OS滲透率提升,以及軟件生態加速發展,雲業務和汽車業務有望穩定增長。現價對應25財年約17倍預測市盈率。隨着鴻蒙生態發展,AI Agent應用加快,有利估值擴張。目標價6.8元。筆者為證監會持牌人,其及其有聯繫者並無擁有上述建議股發行人之財務權益。
信達國際研究部
助理經理
筆者為證監會持牌人
陳樂怡

最Hit
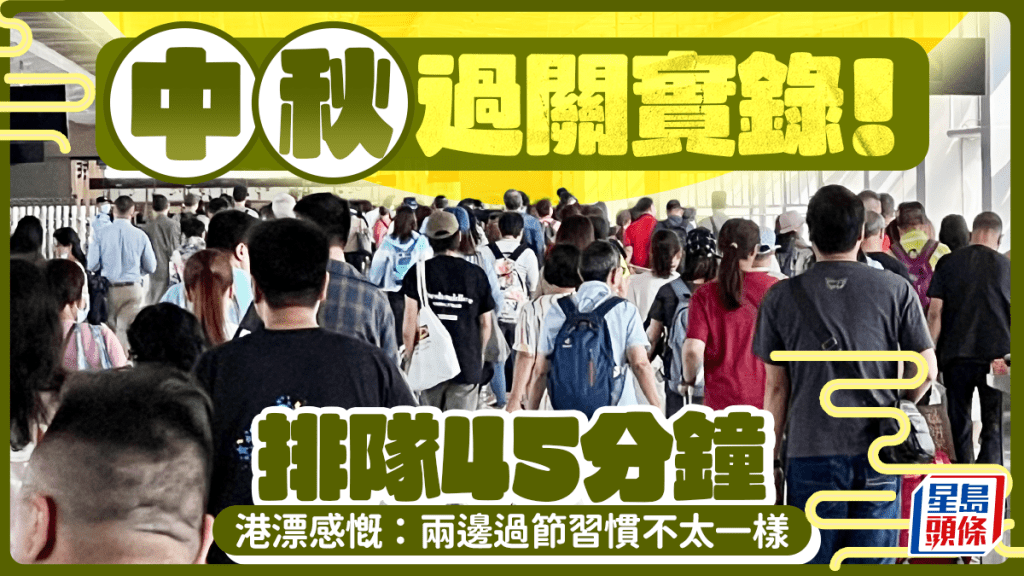
中秋過關直擊|跨境通勤排足45分鐘!港漂發文感慨:深港兩邊過節習慣大不同
2026-09-25 18:29 HKT
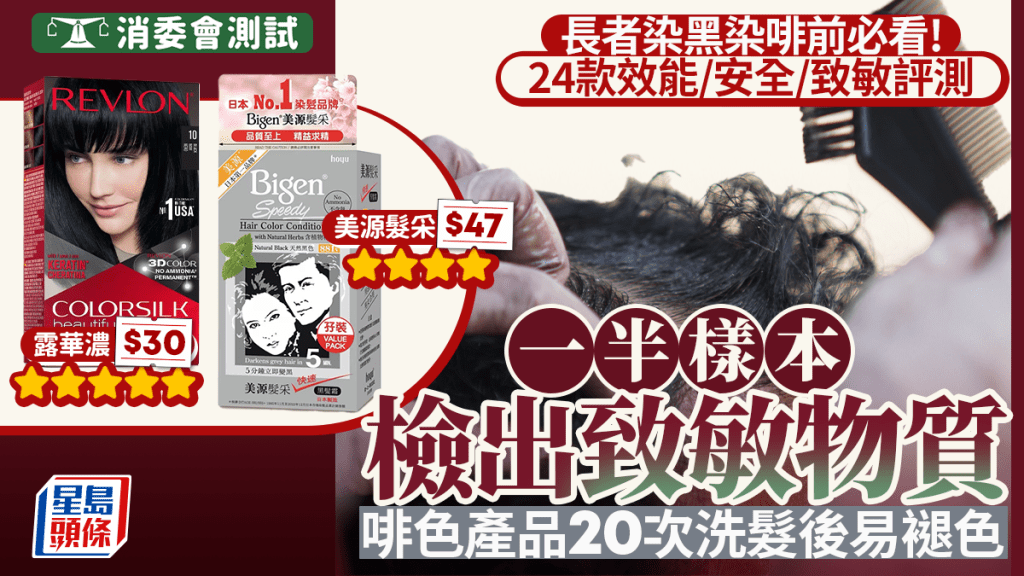
消委會染髮劑|長者染黑染啡前必看! 24款效能、安全及致敏物質評測 (Revlon/美源髮采/50惠/絲悅等上榜)
2026-09-24 13:01 HKT