






陈乐怡 - 中软估值有望扩张 | 开工前落盘
更新时间:02:00 2025-02-10 HKT
发布时间:02:00 2025-02-10 HKT
发布时间:02:00 2025-02-10 HKT


字体大小
中软(354)作为华为核心合作伙伴,料可受惠于鸿蒙OS渗透率提升,以及软件生态加速发展,云业务和汽车业务有望稳定增长。现价对应25财年约17倍预测市盈率。随着鸿蒙生态发展,AI Agent应用加快,有利估值扩张。目标价6.8元。笔者为证监会持牌人,其及其有联系者并无拥有上述建议股发行人之财务权益。
信达国际研究部
助理经理
笔者为证监会持牌人
陈乐怡

最Hit
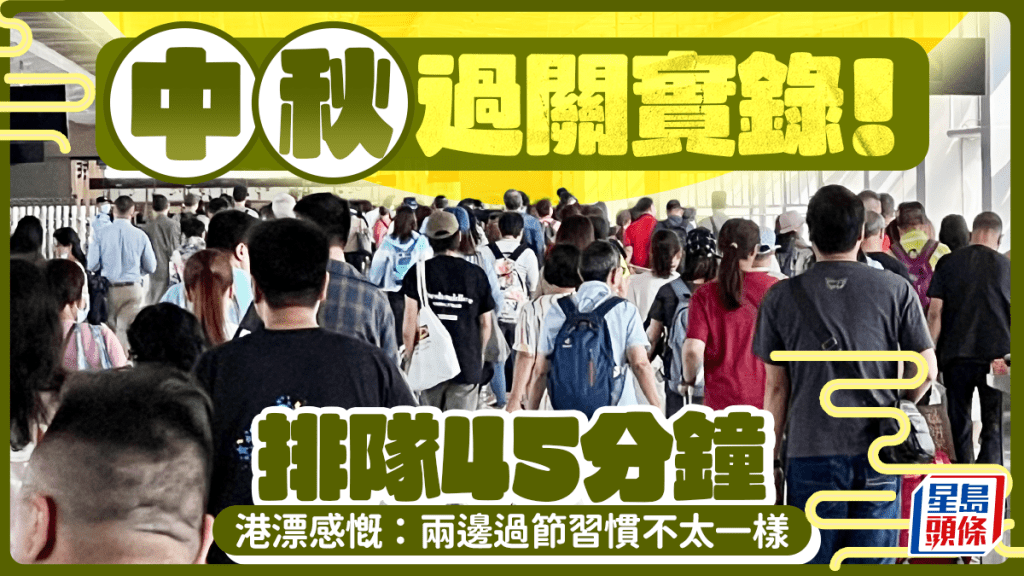
中秋过关直击|跨境通勤排足45分钟!港漂发文感慨:深港两边过节习惯大不同
2026-09-25 18:29 HKT
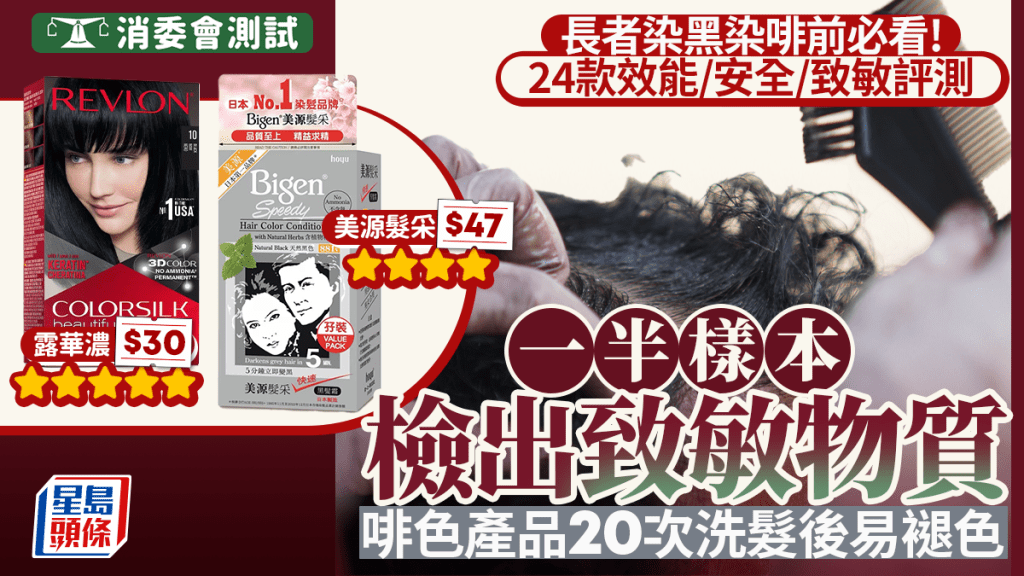
消委会染发剂|长者染黑染啡前必看! 24款效能、安全及致敏物质评测 (Revlon/美源发采/50惠/丝悦等上榜)
2026-09-24 13:01 HKT