






機管局接手11 SKIES 為新世界創造重要條件|久利生
發佈時間:05:59 2026-10-06 HKT


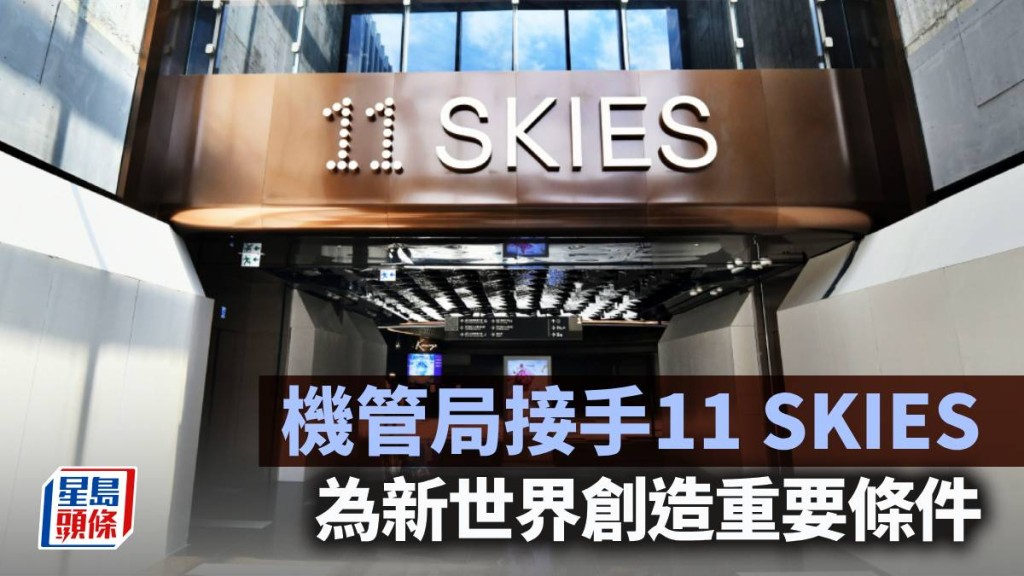
香港大部分發展商的業績數字,都可以當成是兩間公司去看,一間是估值公司,另一間是營運公司。這方面,新世界發展(017)都可說是近年代表,11 SKIES問題終於得到較徹底解決,除去了最大的不確定性,大行初步多視之為正面消息。雖然營運上做到虧轉盈,但這個代價不可以說不大。
長痛不如短痛 消除最大隱憂
我常以為11 SKIES屬新世界的表外資產,其實不然。市場樂觀想只要集團將之交還機管局,便可獲發一部分資金,但這個想法是過於天真。說賬面上幾乎是一記Total Loss,相信大家沒有異議。既未能收回建築成本,又要在一年內賠償現金23億元,以及10.5億元交收工程費用。
對新世界而言,不理想但可接受,道理很簡單,就是長痛不如短痛。新世界原本要向機管局支付每年最少18億元租金,而在新協議中,只一次過作出約23億元現金補償。一招「先省未來錢」總算換來大行一句消除最大隱憂。
業績差源自於11 SKIES項目減值,「出得嚟行,預咗要還」,當年實在有人是過於冒失勇進,如今被迫痛定思痛,決定大手減值,明顯要把多年來累積的問題及資產重新定價,市場對止蝕亦有所預期。為11 SKIES尋找一個出口,否則若每年再「科水」,這個無底洞肯定會吸走很多現金流。
項目生不逢時 牛市起熊市收
項目生不逢時是事實,牛市起、熊市收。在2018年前後規劃時,正值香港機場客運量高峰,市場當時憧憬三跑帶來新增人流;但疫情後旅遊工幹全停,北上消費盛行,原有商業假設經不起結構性改變。業績轉差,本屬半不可抗力,當時決策出錯實在是責無旁貸,但直接將之與公司其他經營掛鈎,則有失公允。
新世界銷售持續達標,甚至有人說超標,是三年來首度在營運上虧轉盈,似乎公司由去年起開始有所穩定。管理層著手處理資產負債表及其他問題,算起來只有一年多?但已是時候要「見真章」。近期趁資本市場回暖,集團接連推動兩單大刁,即分拆上海K11物業成公募REIT、賣出部份寧波及杭州物業,都是可圈可點的決定。
減輕資金壓力 下一步才「有價講」
地產及大型商業項目轉身慢,新世界面對歷史遺留下來的債務問題,難短短一兩年便完全化解。在高負債及市場嚴峻的情況下,現階段能夠持續取得銀行支持、穩住現金流、維持正常營運及業務發展,算是先過一關。如果上海信託能夠成功掛牌,以新方式帶動回籠資金,能夠初步向外界證明盤活資產的策略有效。
今次11 SKIES化險為夷,為未來更積極的減債行動,是創造了重要條件,因為正如地產分析員所言,這樣做下一個階段各方與機構投資者才會「有計傾、有價講」。移交11 SKIES總算達成合作雙方都可接受、並且可走下去的方案。此舉令新世界減輕了龐大的資金壓力,總債務有所下降,雖然撇賬令股東權益減少,淨債務較半年前是有所增加,但對其未來融資及投入都帶來更多可能性。機管局收回項目並取得現金,有更多資源統籌SKYTOPIA發展,至少表面上說好香港故事。
久利生
相關文章:傳統股災月前債息急升 第四季面臨資產再配置迫切需求|久利生