






机管局接手11 SKIES 为新世界创造重要条件|久利生
发布时间:05:59 2026-10-06 HKT


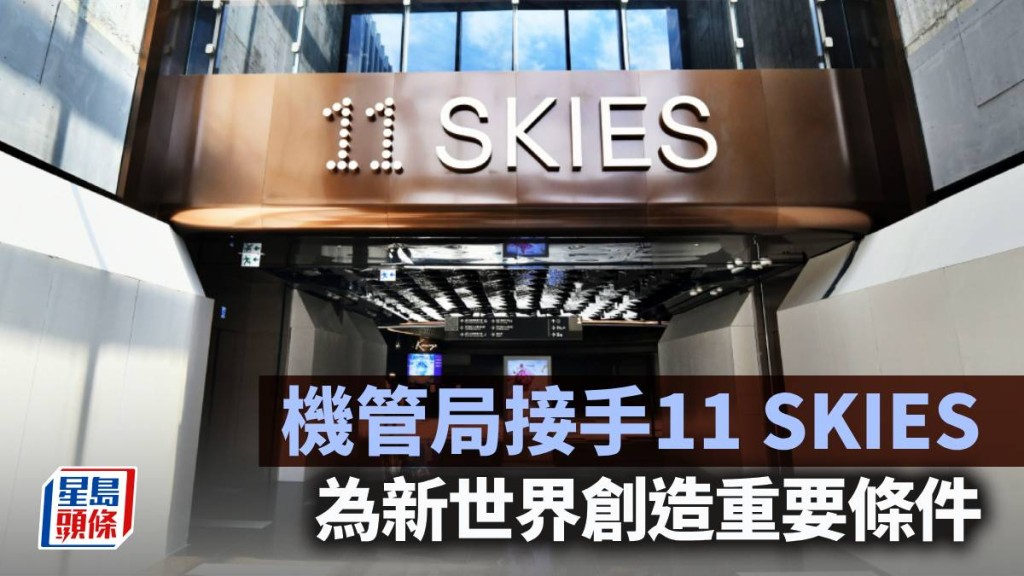
香港大部分发展商的业绩数字,都可以当成是两间公司去看,一间是估值公司,另一间是营运公司。这方面,新世界发展(017)都可说是近年代表,11 SKIES问题终于得到较彻底解决,除去了最大的不确定性,大行初步多视之为正面消息。虽然营运上做到亏转盈,但这个代价不可以说不大。
长痛不如短痛 消除最大隐忧
我常以为11 SKIES属新世界的表外资产,其实不然。市场乐观想只要集团将之交还机管局,便可获发一部分资金,但这个想法是过于天真。说账面上几乎是一记Total Loss,相信大家没有异议。既未能收回建筑成本,又要在一年内赔偿现金23亿元,以及10.5亿元交收工程费用。
对新世界而言,不理想但可接受,道理很简单,就是长痛不如短痛。新世界原本要向机管局支付每年最少18亿元租金,而在新协议中,只一次过作出约23亿元现金补偿。一招「先省未来钱」总算换来大行一句消除最大隐忧。
业绩差源自于11 SKIES项目减值,「出得嚟行,预咗要还」,当年实在有人是过于冒失勇进,如今被迫痛定思痛,决定大手减值,明显要把多年来累积的问题及资产重新定价,市场对止蚀亦有所预期。为11 SKIES寻找一个出口,否则若每年再「科水」,这个无底洞肯定会吸走很多现金流。
项目生不逢时 牛市起熊市收
项目生不逢时是事实,牛市起、熊市收。在2018年前后规划时,正值香港机场客运量高峰,市场当时憧憬三跑带来新增人流;但疫情后旅游工干全停,北上消费盛行,原有商业假设经不起结构性改变。业绩转差,本属半不可抗力,当时决策出错实在是责无旁贷,但直接将之与公司其他经营挂钩,则有失公允。
新世界销售持续达标,甚至有人说超标,是三年来首度在营运上亏转盈,似乎公司由去年起开始有所稳定。管理层著手处理资产负债表及其他问题,算起来只有一年多?但已是时候要「见真章」。近期趁资本市场回暖,集团接连推动两单大刁,即分拆上海K11物业成公募REIT、卖出部份宁波及杭州物业,都是可圈可点的决定。
减轻资金压力 下一步才「有价讲」
地产及大型商业项目转身慢,新世界面对历史遗留下来的债务问题,难短短一两年便完全化解。在高负债及市场严峻的情况下,现阶段能够持续取得银行支持、稳住现金流、维持正常营运及业务发展,算是先过一关。如果上海信托能够成功挂牌,以新方式带动回笼资金,能够初步向外界证明盘活资产的策略有效。
今次11 SKIES化险为夷,为未来更积极的减债行动,是创造了重要条件,因为正如地产分析员所言,这样做下一个阶段各方与机构投资者才会「有计倾、有价讲」。移交11 SKIES总算达成合作双方都可接受、并且可走下去的方案。此举令新世界减轻了庞大的资金压力,总债务有所下降,虽然撇账令股东权益减少,净债务较半年前是有所增加,但对其未来融资及投入都带来更多可能性。机管局收回项目并取得现金,有更多资源统筹SKYTOPIA发展,至少表面上说好香港故事。
久利生
相关文章:传统股灾月前债息急升 第四季面临资产再配置迫切需求|久利生