香港寬頻12個月純利增53% 貸款成本大減 全年派息不低於自由現金流75%
更新時間:21:07 2026-10-27 HKT
發佈時間:21:07 2026-10-27 HKT
發佈時間:21:07 2026-10-27 HKT


字體大小
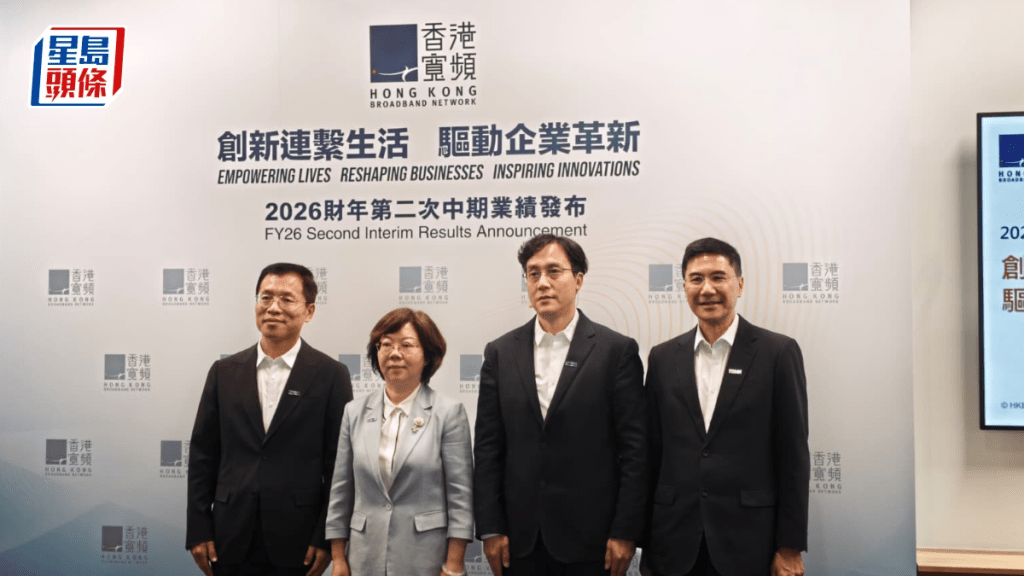
中移動(941)入主效應顯現,帶動香港寬頻(1310)盈利表現大幅衝高。香港寬頻公布今年8月底止12個月,純利錄得3.17億元,按年大幅上升53.1%,收入118.21億元,增6%。盈利大增主要受惠於中移動香港入主後的信用能力,成功協助銀團貸款置換,令融資成本按年大降22%至5.5億元,以及核心業務表現穩健所推動。因該公司將財年結算日由8月31日更改為12月31日,是次業績暫不派息。
中移動入主效應 純利飆五成
期內公司EBITDA為24.87億元,按年微增1%,公司解釋有關數字已計入薪酬調整及為提升員工服務質素而酌情發放的花紅,若剔除相關因素,EBITDA實際按年增幅達4%。集團表示,期內積極優化融資結構,雖然提前向銀行償還融資產生了一次性開支,但利息支出顯著減少,推動淨利潤錄得逾五成暴增。
淨資產收益率升至15%
執行董事及財務總裁沈慶義表示,在母公司中移動香港的信用加持下,銀團貸款置換帶來的融資成本大幅下降,成為推動盈利增長的重要驅動力。他指出,2024財年公司的淨資產收益率不足1%,2025財年提升至9%,至今年8月底進一步攀升至15%。基於盈利能力的顯著增強,公司未來會統籌安排派息與投資,以實現長期健康發展。
資本開支增36% 重點升級光纖網絡
資本開支方面,期內按年增長36%至6.9億元。集團行政總裁李昕直言,公司資本開支已連續三年提升,除了滿足業務擴展需要,更重要是還以前投資少的債。相關資金主要投向網絡升級,全面推動傳統銅線向光纖轉化,升級至2Gbps及以上的GigaFast網絡,並同時提升骨幹網絡能力,以滿足香港本地快速湧現的數據中心互聯需求。

最Hit