清盤王黎嘉恩稱市場結構性轉變 債務重組漸成主流 「找不到買家、清盤便無用」
發佈時間:10:27 2026-10-26 HKT


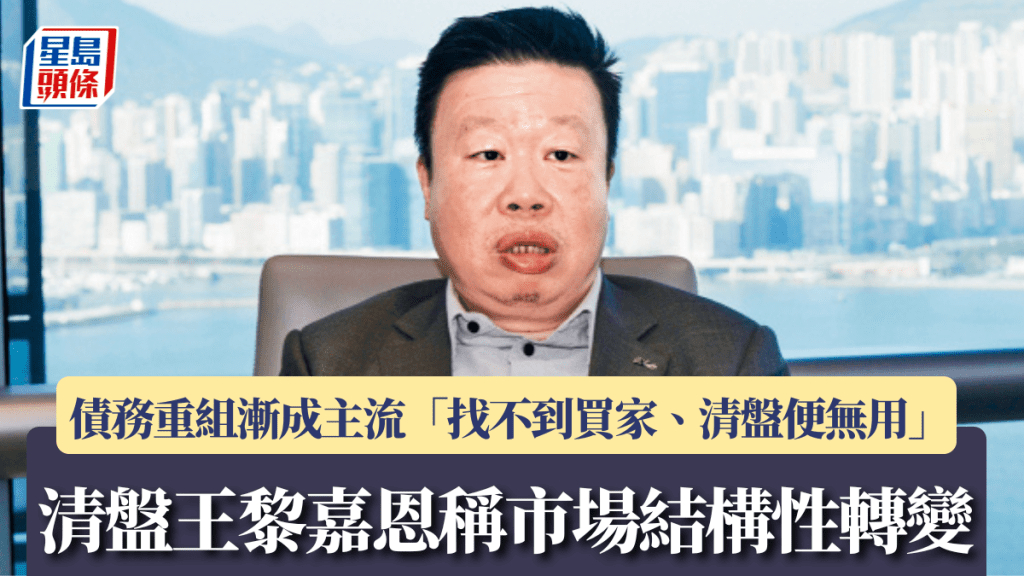
有「清盤王」之稱的安永企業重組諮詢亞太區主管合夥人黎嘉恩表示,去年起中型企業進行清盤的個案,較大型企業多,而且市場對債務重組正經歷結構性轉變,整體從過往引發清盤「終局」,改為各方促成重組方案為主。
中型公司清盤多於大企業
黎嘉恩指出,觀察到進行清盤的中型公司數目,相對較大型公司為多,同時重組案例亦越來越多,主因是在經濟環境不確定下,債權人發現市場上充斥不少不良資產,投資者相對較為「揀擇」,令買家難尋,「若清盤過程中找不到買家,清盤便無用。」因此他稱,清盤對債權人而言不一定帶來最大利益,越來越多債權人傾向以重組方式讓企業繼續經營,如最終重組成功,將對雙方都有利。他又透露,不少公司會採用「拆分優質資產」與「剝離不良資產」的重組方案,吸引新投資者。
債轉股已成重組常見方式
他又指出,目前「債轉股」已成重組常見方式,即推動債權人成為股東,使企業不用馬上還錢,有效緩解現金流壓力、維持營運,但代價是稀釋原有股東權益,可能導致控制權旁落並影響現有股東利益,故認為重組中需謹慎平衡股東與債權人權益。他相信,未來會出現更多不同重組方式,以分散風險。
併購市場呈現「量平質升」
談及併購市場,黎嘉恩表示,當前跨境收購或併購呈現「量平質升」,即交易數量穩定,但交易質素顯著提升,主要由於買家選擇項目時,更注重目標企業實際價值及對自身的幫助,而非盲目追逐知名企業或熱門項目。按行業劃分,消費品、科技及礦產金屬等跨境併購持續活躍;交易重點地區集中在歐洲地區和以東南亞為主的亞太地區,而2025年下半年數據顯示,歐洲收併購交易數量已超過亞洲。
AI熱潮帶動不少收購個案,但黎嘉恩提醒,投資者或企業應避免「一窩蜂」式跟風買入,而需考慮多個因素以提高成功率,包括稅務問題、交易架構透明度、資金來源及匯率波動影響,並建議在交易前尋求專業團隊協助,以保障交易成功。他指出,目前跨境交易周期變長,一至兩年已屬常見,主因是多國政府審查機制,如美國、歐盟、英國、澳洲,對科技、數據和基礎設施類交易採取更為審慎的態度,審批時間延長,交易結構亦更趨複雜。因此,他建議企業或投資者在進行交易時預留更長的時間計劃,並準備好退出機制,例如在簽署協議之初就明確退出路徑,包括分手條款、分手費設定、延期條件等安排。