散戶炒新股常選擇性失明 高追Anthropic如接火棒 等「腰斬」再考慮|李聲揚
發佈時間:08:54 2026-11-22 HKT

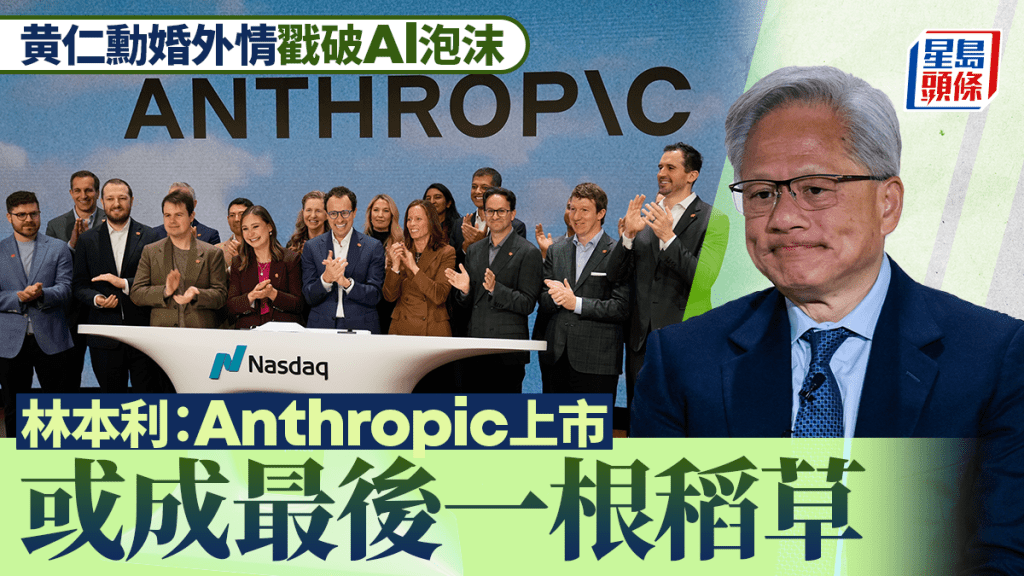
大語言模型(LLM)第一股Anthropic(ANT)正式登場,一如所料成為市場焦點。先講結論:論業務質素與增長爆發力,這家公司似乎比早前的SpaceX(SPCX)更勝一籌,但投資邏輯其實很簡單——現價不宜高追,筆者看都不會看一眼,要等到股價回落至60美元左右才會考慮。或許有人覺得60美元是天方夜譚,但當初筆者提出SpaceX等見100美元時,市場同樣當作笑話,股價最終亦曾跌至接近100元水平。
散戶多無視新股定價高低
估值從來都是投資核心,偏偏不少散戶在面對熱門新股時卻選擇性失明。平日買入股票,股價下跌一成已人心惶惶,跌兩成更覺世界末日;但抽新股或追入半新股時,卻完全無視定價高低。
Anthropic最初招股價範圍定於70至78美元,上下限已有約一成差距,最終上調至83美元定價,估值高達1.5萬億美元;首日開市更曾衝上115美元,估值一度逾2萬億美元大關,上周五收報88.91美元。若在115美元高追,一開始便承受了三、四成溢價風險。這種未買入前對三成差價毫不在意、買入後跌一成便叫苦連天的心態,正是投資者最常犯的盲點。此等講法絶非馬後炮,上市首天筆者已在Patreon白紙黑字寫明,讀者可以驗證。
熱門新股逃不過腰斬命運
新股市場本身存在嚴重的「逆向選擇」(Adverse Selection)問題。在二級市場,投資者可以趁企業陷入低潮、估值低殘時執平貨;但新股上市,大股東與投行必定選擇在公司業績最亮麗、市場氣氛最熾熱的高位定價。歷史數據早已證明,大型新股在上市後首年,無論平均值抑或中位數,由高位回調(Drawdown)的幅度往往高達一半。
當年Facebook(META)、Palantir(PLTR)以至Arm(ARM),無一不是基本面極佳的企業,上市首年同樣逃不過腰斬的命運,真正的大升浪往往在估值消化後才出現。今年市場對人工智能概念趨之若鶩,新股定價尤其進取,高追無疑是替早期的機構投資者「接火棒」。
單論基本面 業務表現確驚人
單論基本面,Anthropic的業務表現確實驚人,旗下模型Claude主攻付費意願高、黏性強的企業客戶,過去12個月貢獻超過10萬美元收入的企業客戶已接近1.2萬家,較一年前不足1,000家呈幾何級數上升。財務數據方面,公司收入由去年首季的4億美元,一路飆升至最近一季的170億美元,按年激增11倍;而年度化經常性收入(ARR)更已達810億美元,意味單月收入已企穩約68億美元水平。
至於市場擔憂的巨額虧損,當中不少源於可換股債券(CB)及未來股權簡單協議(SAFE)的公平值變動等非經營開支;若撇除此類會計項目,公司經營利潤已接近收支平衡,經營現金流亦已轉正。加上公司手握過千億美元現金及短期投資,配合今次上市集資逾800億美元,短期內絕無資金壓力,在行業「燒錢大戰」中佔盡先機。
高位跌一半至60美元才值博
然而,再優秀的公司也需要合理的價格。大語言模型行業競爭極為激烈,未來難免面臨價格戰,且算力與基建開支同樣龐大,公司上一季單是算力成本便高達99億美元,按年急升5倍。只要未來收入增速大幅放緩,高估值便會立即面臨劇烈修正。晶片龍頭Nvidia(NVDA),現在預期市盈率不足10倍,為何要買入盈利遙遙無期的Anthropic?
歸根究柢,投資是為了賺錢,而非在熱門股份中尋求「圍爐」的快感。若Anthropic股價自高位回落一半至60美元附近,對應估值約8,000億美元,即大約10倍的年度化市銷率(Price-to-Sales),屆時風險與回報才比較值博。
李聲揚
相關文章:金融市場專收叻仔 黃仁勳出軌粉碎技術分析 兩招擁抱不確定未來|李聲揚