






中信料美國只再加息一次 不會重啟緊縮周期 香港利率有上行壓力
發佈時間:16:18 2026-09-21 HKT


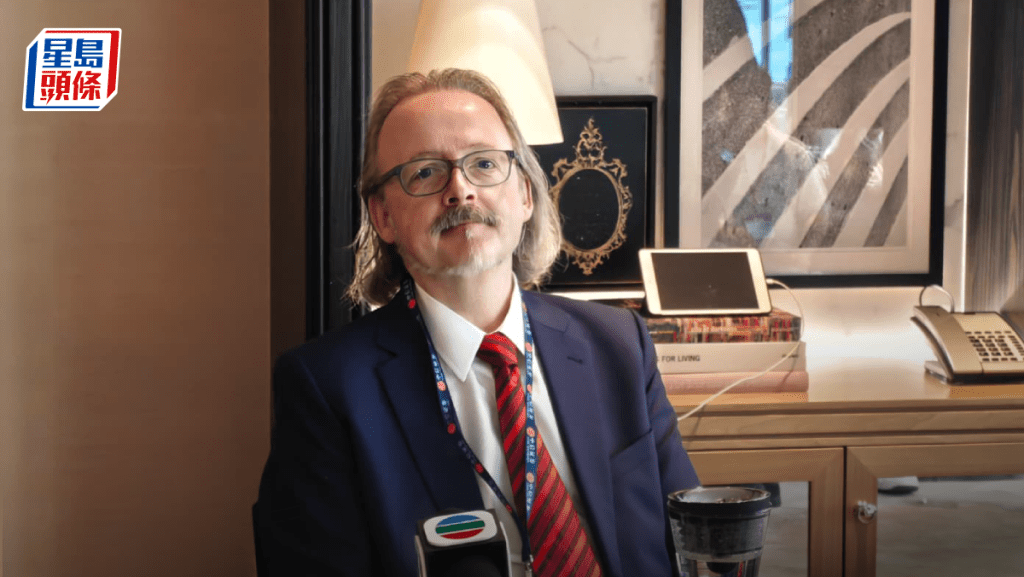
中信證券國際首席經濟學家Leif Eskesen分析美國及全球宏觀經濟前景時指出,目前市場對美國聯儲局持續加息的預期過於激進,雖然近期受油價帶動通脹有所反彈,且核心個人消費開支 (PCE)通脹仍遠高於2%目標,但美國勞動市場已趨於平衡、失業率穩定在4.1%附近,由勞動力驅動的通脹壓力已消退。他預期,聯儲局最多僅再加息一次,不會開啟新一輪緊縮周期。
Eskesen表示,美國工業生產已顯露放緩跡象,雖然AI相關資本開支維持強勁,但下半年增速亦有所減慢。中信證券預計美國今年經濟增長為2.2%,2027年放緩至2%,2028年回升至2.2%,整體貼近潛在產出水平。
他表示,美國政府債務佔GDP比重將持續提升,雖然無立即破產風險,但財政風險升溫將促使投資者索取更高的美債風險溢價,而在香港聯繫匯率制度下,美國利率高企與波動,將直接傳導至香港,對本地短期利率構成持續的上行壓力。
美國經濟高度集中
Eskesen提醒,美國以至全球經濟增長的驅動因素正越來越少,並呈現高度集中化,前五大行業佔GDP比重持續擴大,科技巨頭規模與網絡效應龐大,資源極度向龍頭集中,「美股七巨頭」佔標指市值逾30%,並貢獻了50%的盈利增長。他續指,去年美國約三分之一的GDP增長直接來自AI相關資本開支,亦間接帶動其他行業與消費。
經濟過分集中情況亦延伸至消費層面,Eskesen表示,高收入家庭受惠於由少數科技巨頭帶動的股市上漲,與最低收入20%群體的消費增速差距在疫情後進一步拉大,消費增長極度依賴高財富家庭。
AI周期倘轉弱 勢衝擊中美供應鏈
在環球層面,Eskesen表示,核心增長引擎雖然為全球經濟提供了抗震韌性,但也意味極高的集中風險,一旦AI周期轉弱,將直接衝擊美、中及亞洲供應鏈。他稱,目前亞洲經濟體主要透過出口受惠,新加坡、馬來西亞、台灣及中國內地對AI產業高度敏感,以台灣為例,去年經濟增長逾8%,當中就有三分之二來自AI相關動能,且趨勢今年仍在延續。
談及金融市場風險,Eskesen指出,各國央行正逐步減持美債並增持黃金以分散儲備,美債買家結構已轉由對沖基金等機構主導,其多採用槓桿操作,一旦國債價格走勢違背預期,在追繳保證金壓力下恐引發拋售,加劇債市波動。