






国际零售巨头股价逐一倒下 爱马仕累泻近四成 大行警告高增长告终 红磡索螺丝力撑称「错杀」
发布时间:06:00 2026-10-07 HKT


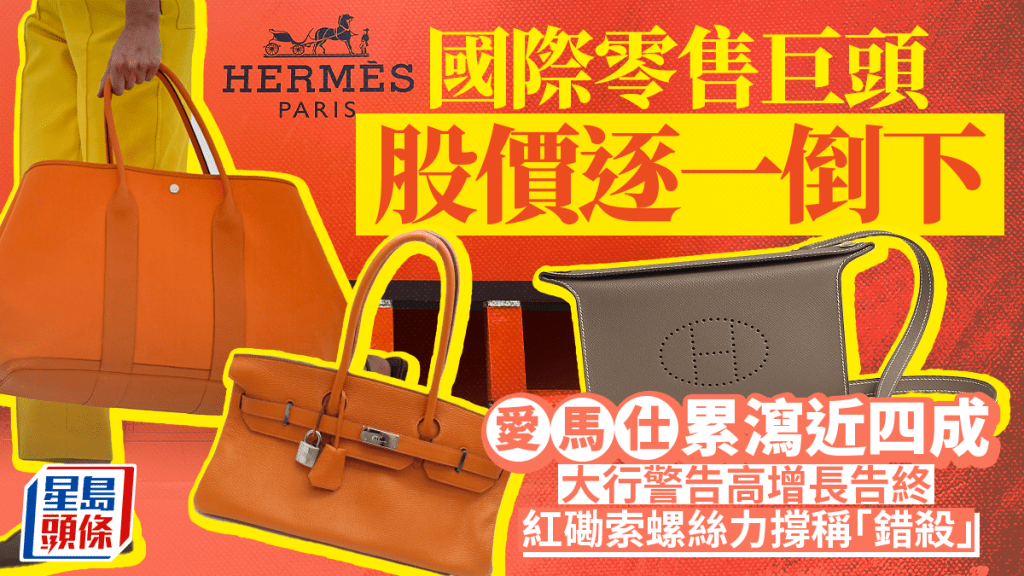
今年多只国际零售巨头股价迎来暴跌,其中Nike及Lululemon股价年内分别累跌逾45%及55%,LV母公司LVMH亦跌约41%,连一向被视为奢侈品界「防守股」的爱马仕亦累跌近四成,并罕有遭高盛及瑞银给予「沽售」评级。不过,财经KOL红磡索螺丝接受《星岛头条》访问时认为,各品牌跌市原因不能一概而论,爱马仕主要受估值下调拖累,与Nike的销售渠道问题、Lululemon面对的竞争,以及LVMH所受的消费力压力不同。
全年表现恐创上市以来最差
在法国上市的爱马仕连环遭高盛及瑞银唱淡,警告其高速增长时代正告终;截至本周一股价更累跌近四成,全年表现恐创1993年上市以来最差。据彭博报道,高盛认为爱马仕多年来维持双位数收入增长的阶段已经结束,尤其是非皮革产品已出现疲弱迹象,有关产品较依赖向往奢侈品、但购买力不及顶级富豪的消费者支持。该行预期,爱马仕收入增长或仍略胜同业,但增速将低于投资者过往习惯的水平。
虽然爱马仕长期凭借Birkin及Kelly手袋的轮候需求,以及严格控制供应,建立较强的抗跌形象,但瑞银指出,其产品在二手市场的流通量持续增加,这道防线可能出现裂缝。
该股预测市盈率已降至约27倍,不及2025年初的一半,而下一个考验是10月中公布的第三季业绩。据彭博追踪的分析师预期,爱马仕全年收入按固定汇率计增长6.82%,若预测成真,将是2020年疫情导致店舖关闭以来最慢增速。
Nike、Lululemon及LVMH纷暴跌
除了爱马仕之外,今年多只知名零售股也受压。截至本周一,Nike报33.96美元,今年累跌约45%;Lululemon报93.14美元,亦累跌约55.2%。至于奢侈品股LV母公司LVMH亦未能幸免,周一收报383.15欧元,年内仍累跌约40%。
相关文章:Nike遭剔出标普100指数 18年成份股地位告终 股价5年暴跌近八成 直营失策成致命伤
红磡索螺丝认为,市场资金不太青睐消费股,是因为多重不确定性叠加。其中Nike的问题主要源于此前的渠道策略,削减与部分经销商的合作,让其他品牌有机会抢占市场;而Lululemon则面对强劲竞争对手。
相关文章:Lululemon瑜伽裤神话不再 股价高位暴泻80% 专家吁防估值陷阱 Burry逆市看好 | 星市攻略
针对爱马仕而言,他认为市场过往因其品牌独特性及高盈利能力,愿意给予逾40倍市盈率,如今资金追捧AI,投资者愿意支付的溢价下降,才是股价回落的主因。
料AI降温后 「防守股」再受青睐
不过,红磡索螺丝对爱马仕的看法明显较大行乐观,直言股份被「错杀」。他解释,「爱马仕纯粹是估值区间下修,本身的业务其实完全没有问题」,核心客群的消费能力较少受经济周期影响,并指其美国业务仍维持增长,因此不应与其他受压消费品牌混为一谈。
红磡索螺丝更把爱马仕比作法拉利,认为两者为同一类股份,长期获市场给予较高估值。他指出,法拉利市盈率亦曾维持近40倍,爱马仕过往估值甚至更高,若日后AI热潮降温,部分资金或重新流入这类被视为具有防守力的品牌。
事实上,红磡索螺丝早前接受访问时谈及滞胀下的百万元投资部署时,亦曾建议配置5%资金买入爱马仕,理由是富裕客群的消费在滞胀时期较少受到影响。
相关文章:红磡索螺丝执仓应对战争 拣股首重「具定价权」 保留两只进攻股|百万仓
对于爱马仕现价是否值得吸纳,他明言估值已具吸引力,有闲置资金的投资者可考虑分批吸纳,但无法预测跌势何时结束,也未能确定是否要待下一次业绩公布后才会反弹。他又披露,自己持有爱马仕及LVMH,未持有Nike或Lululemon。至于LVMH前景,他认为相对于爱马仕,业务较多元,涉及酒类、成衣及手表等,受经济周期影响较大。