






中芯第三季纯利大升1.2倍 毛利率近30% 第四季收入料按季增逾4%
更新时间:20:45 2026-11-12 HKT
发布时间:20:45 2026-11-12 HKT
发布时间:20:45 2026-11-12 HKT


字体大小
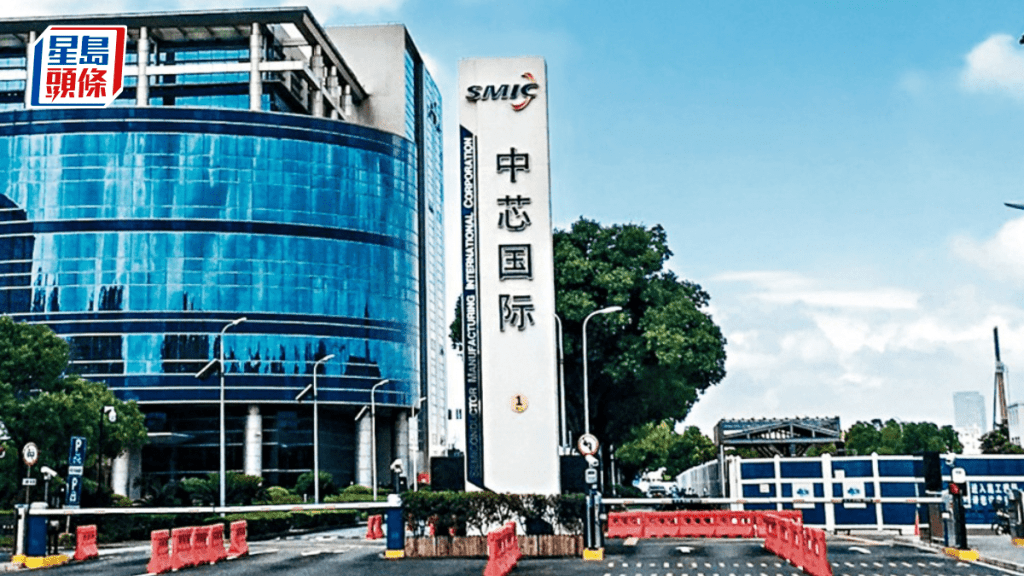
中芯国际(981)第三季纯利按年大升1.23倍至4.28亿美元,按季则回落11%。总收入按年增34%至31.9亿美元。业绩显著增长主要受惠于产能利用率提升,带动毛利率上升,以及晶圆销量强劲。
中芯预期,第四季收入将按季增长4%至6%,毛利率指引介乎26%至28%。中芯表示,集团以客户需求为导向推进产能扩充,以高附加值优质产品组合构筑领先优势,增强穿越周期的经营韧性,努力实现有品质及可持续的增长。
产能利用率97.3%
期内中芯毛利率按年提升7.9个百分点,至29.9%,主要源于产能利用率上升及产品组合变动。整体晶圆销量按年劲升21.4%,至约303.37万片折合8吋标准逻辑;而第三季产能利用率按年升1.5个百分点,至97.3%。第三季月产能为111.68片折合8吋标准逻辑,按季增1.9%。
若按晶圆尺寸划分,利润较高的12吋晶圆收入占比按年升1.9个百分点,至78.9%,8吋晶圆占比则相应收缩1.9个百分点,至21.1%。
美国区占比降至7.8%
地区收入结构显示,该集团业务进一步向本土市场集中。中国区收入占比按年大增4.6个百分点,至90.8%,持续为最主要收入来源。相对地,美国区占比按年回落3个百分点,至7.8%,欧亚区占比按年降1.6个百分点,至1.4%。
车用与工业晶圆占比上升
按晶圆收入应用分类,受环球手机销量下滑拖累,智能手机晶圆收入占比按年大跌7.2个百分点,至14.3%。最大应用类别消费电子占比亦按年跌2.8个百分点,至40.6%。
相反,高附加值领域表现亮眼,工业与汽车应用占比按年大升7.4个百分点,至19.3%,反映相关市场需求明显提升。电脑与平板占比亦按年升3.1个百分点,至18.3%,互联与可穿戴占比则为7.5%,按年微跌0.5个百分点。

最Hit