






苹果上季收入及盈利胜预期 惟服务业务放缓 大中华收入逊色 预警记忆体成本压力持续
发布时间:10:14 2026-11-03 HKT


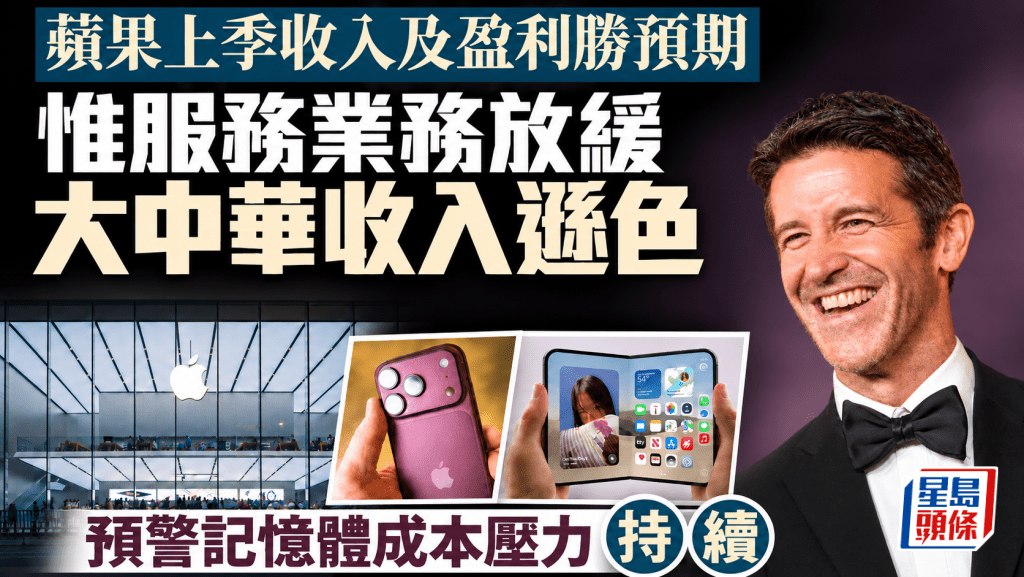
苹果(Apple,AAPL)第四财季收入及每股盈利双双胜预期,iPhone收入创同期新高,Mac收入亦增逾两成。不过,大中华区收入逊市场预期,服务业务增长放缓,管理层更预警记忆体成本压力将持续数季,下季毛利率料降至45%至46%。受消息影响,苹果股价周一盘后跌2.8%。
截至9月26日止第四财季,苹果收入按年升11.7%至1,144.77亿美元,高于市场预期的约1,134.7亿美元,亦超出公司此前预测的9%至11%增长区间。季度纯利升11.8%至307.11亿美元,摊薄每股盈利升约14%至2.10美元,高于预期的2美元。
iPhone收入创历年9月季度新高
iPhone仍是季度收入增长的主要动力,收入按年升17.5%至575.83亿美元,创历年9月季度新高,亦高于市场预期的564.9亿美元。Mac收入则升23.7%至107.92亿美元,较预期的97亿美元高约11%。
行政总裁John Ternus表示,公司以历来最具雄心的产品阵容迎接假日销售季,包括iPhone Duo、iPhone 18 Pro及Pro Max、新一代家居硬件、首次引入触控功能的Mac,以及全新Siri AI。
不过,其他硬件业务表现较弱。iPad收入按年跌10.4%至62.29亿美元,低于市场预期的68.9亿美元;可穿戴装置、家居及配件收入跌7.9%至83亿美元,亦逊于预期的90亿美元。
服务业务收入升9.8%逊预期
服务业务收入按年升9.8%至315.73亿美元,虽创单季新高,但略低于市场预期的315.8亿美元,增速亦较上一季约12%放缓,为2023年第二季度以来最低。
服务业务毛利率约76%,惟管理层在业绩电话会议上表示,下一季度服务收入增长将进一步放缓。
大中华区收入按季跌6.8%
地区表现方面,大中华区收入按年升21%至175.39亿美元,但较市场预期的187.5亿美元低约6.5%,亦较上一季的188.2亿美元减少约6.8%。
美洲及欧洲收入分别升10.2%及11.5%,至486.8亿及320.08亿美元;亚太其他地区收入升15%至97.1亿美元。日本则跌1.4%至65.4亿美元。
苹果第四财季毛利率为47.9%,当中约1个百分点来自关税退款的正面影响;每股盈利亦包含约0.05美元的退款贡献。若扣除相关影响,毛利率约为46.9%,每股盈利约2.05美元,仍高于市场预期。
下季毛利率或降至45%
值得注意的是,财务总监Kevan Parekh在电话会议上表示,记忆体成本是本季毛利率受压的主要原因,随着此前购入的较低成本零部件库存逐步消耗,下季成本压力将更大。
公司预期,截至12月的季度毛利率为45%至46%,低于本季的47.9%,主要反映记忆体成本上升,以及Siri AI推出所涉及的部分成本。Ternus亦表示,高记忆体价格的影响将持续数季。
第四财季研发开支按年升32.3%至117.3亿美元,整体营运开支增至191.89亿美元。营业利润升9.9%至356.31亿美元。
派发股息0.27美元
整个2026财年,苹果收入按年升15.1%至4,788.34亿美元,创历史新高;纯利升18%至1,321.75亿美元,摊薄每股盈利升20.4%至8.98美元。公司表示,所有主要产品类别及地区的活跃装置数量均创新高。
全年经营活动现金流为1,450.97亿美元,按年增约30%;股东回报方面,董事会宣布派发每股0.27美元现金股息,将于11月16日支付给11月12日收市时名列股东名册的股东派付。