






新世界全年经常性营运净溢利22亿元 3年来首录盈利 CEO:11 SKIES安排成功解决重大问题
发布时间:22:13 2026-09-30 HKT


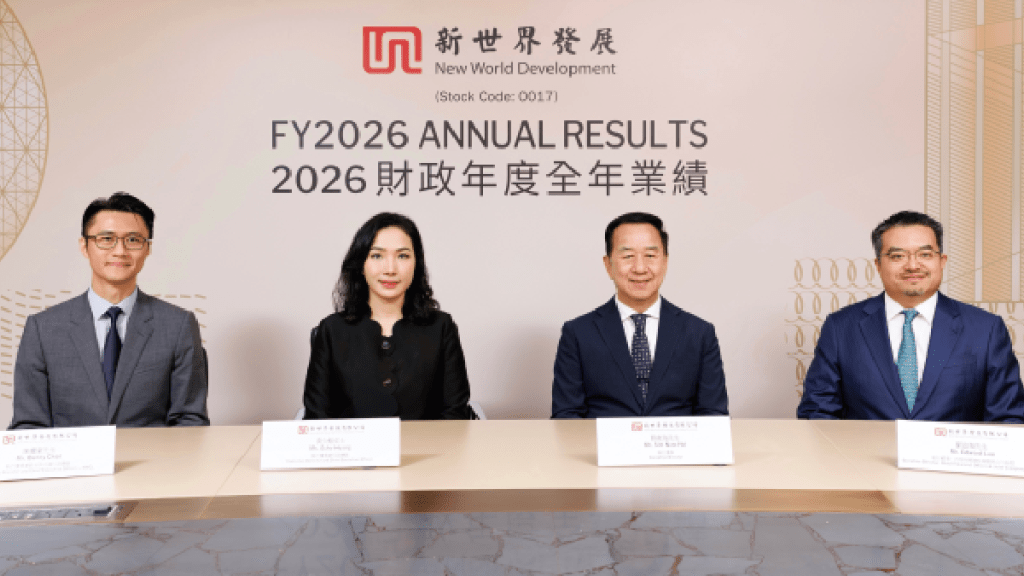
新世界(017)公布6月底止全年业绩,撇除非现金耗蚀亏损、拨备及其他亏损后,经常性营运净溢利为22.28亿元,为过去三个财政年度以来首次转亏为盈。
黄少媚:下一阶段发展踏出重要一步
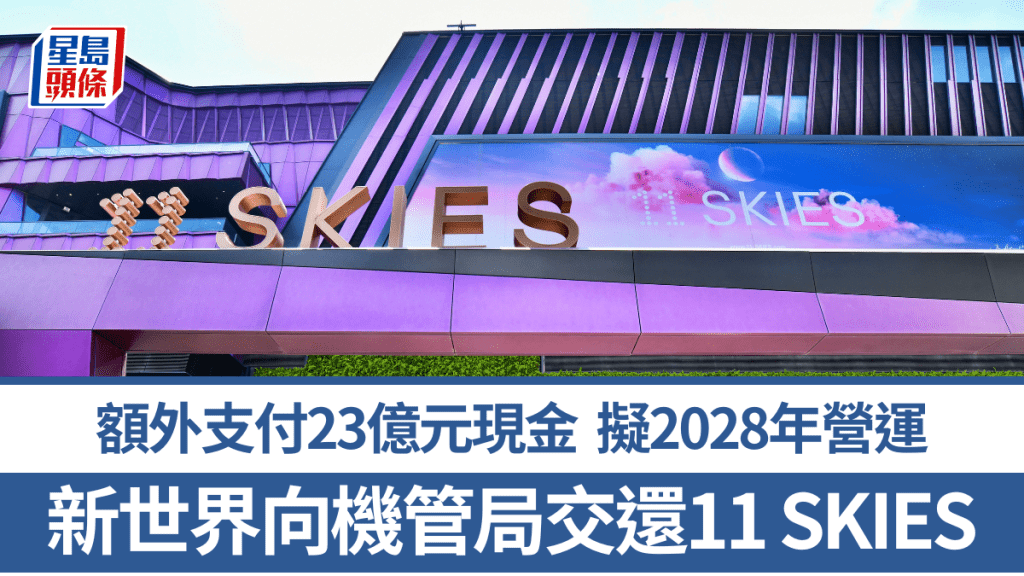
期内新世界亏损为281.49亿元,主要由于11 SKIES项目相关的非现金耗蚀亏损及拨备所致,但11 SKIES相关安排已达成协议。新世界行政总裁黄少媚表示,与机管局达成协议,成功解决一个重大问题,亦为该集团下一阶段发展踏出重要的一步,指出有关安排属合适方案,「机管局本身喺机场零售同商业管理方面拥有丰富营运经验,11 SKIES交返俾机管局可以产生更大协同效应,有利项目进一步发展。」
相关新闻:新世界向机管局交还11 SKIES 支付23亿元现金 拟2028年营运
黄少媚指出,新世界在提升经营效益、增加收入及控制成本方面,已开始见到成果,业务亦逐步改善,「公司焦点系营运有冇盈利,业务有冇改善,呢两点喺过去18个月做到成果。」她称,优化资产负债表依然是管理团队最重要的工作,将会继续早前定立的「七招」减债策略,继续把握市场改善机遇,加快销售,同时继续降低营运开支及资本开支,继续做到稳中求进,有信心随著市场稳定,盈利表现可逐步改善。
今财年销售目标维持270亿元
黄表示,过去一年积极地把握楼市回暖,加速推售多个楼盘,本港销售节奏名经营业绩方面持续改善,全年合约销售额达到约220亿元。是2021年财年以来最高。她指出,新世界于今个财年全年香港及内地的销售目标,维持约270亿元,
料加息对楼市影响温和
对于楼市前景,她称,虽然短期美国加息及内地资本管制等因素,或为市场带来一定变数,但对长远发展保持乐观,包括在人才流入、租金维持强势及住宅供应逐步消化情况下,相信即使利率上升,对楼市影响仍相对温和。她称,香港作为国际金融中心的优势依然稳固,第一个《五年规划》为未来经济、土地及城市发展都提供更加清晰方向。
CFO:净负债率持续改善
截至6月底,新世界净负债比率升至68.3%,但新世界首席财务总监兼联席公司秘书刘富强解释,主要是资金回笼有时间差距,并非营运基本面转差,而若撇除11 SKIES等非现金减值,新世界的净负债比率与去年6月底水平相若,如再考虑现金回笼的时间差距,预计净负债比率可额外降低3.1个百分点。他称,随著项目销售金额陆续回笼,以及其他资产出售交易完成,预计将会进一步改善债务水平。
至于收入199.92亿元,按年下降 28%,主要由于建筑业务收入减少及中国内地物业交付减少,部分被香港物业交付增加所抵销;毛利率则由42%上升至47%。该集团指,持续严格控制成本,一般行政及其他营运费用按年下降19%。
新世界指,来自物业发展项目及资产出售的应占合约销售合共约为296亿元,当中香港应占合约销售约为221亿元,主要来自住宅项目,包括柏傲庄III、滶晨、滶蕰、天御及柏蔚森;中国内地应占合约销售额约为68亿元人民币,以大湾区为首的南部地区贡献最大,占比约53%。
总融资成本下降15%
截至期末,新世界总债务约为1,433亿元,于期内减少约27亿元,总融资成本按年下降15%至63亿元。新世界指,其可动用资金合共约330亿元,包括现金及银行结余约170亿元及可动用的银行贷款约160亿元。
德银融资承诺额增至49亿元
另外,新世界早前与德意志银行订立一份融资协议,其中初始承诺部分为39.5亿元,最新指出双方,贷款人承诺额增加至49亿元,以作为日常融资活动之用。根据该笔德银融资协议,新世界将以Victoria Dockside(维港文化汇)的物业作抵押,包括五大主要组成部分,即K11 ARTUS、K11 ATELIER、K11 MUSEA、香港瑰丽酒店及部分停车场,以及与Victoria Dockside相关的资产作为担保。
新世界指,除了增加有关融资承诺额外,该集团亦于其日常业务过程中,不时就其于香港及中国内地的物业发展项目取得项目贷款融资。