






闻风至 - 中生制药潜在憧憬多值博 | 鲜股落镬
更新时间:02:00 2026-10-07 HKT
发布时间:02:00 2026-10-07 HKT
发布时间:02:00 2026-10-07 HKT


字体大小
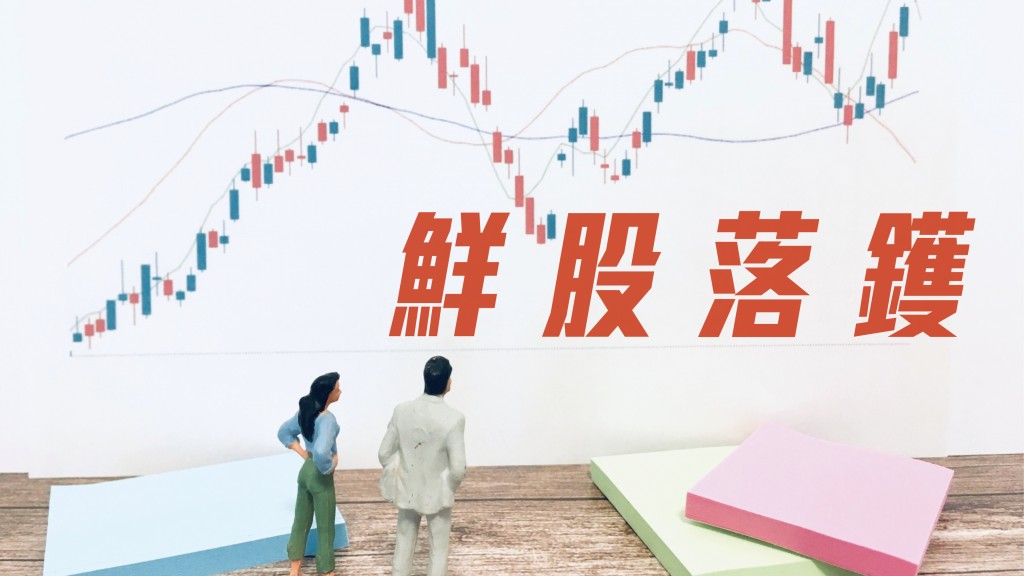
生科板块近期表现强势,行业龙头中国生物制药(1177)昨日发力走高逾4%,走势显著跑赢大市。从技术形态来看,股价连日在5.4元关口展现极强承接力与防守底盘,短线筑底形态已基本确立,若成功突破6元阻力,则有势打破近期横行区间,进一步向上突破。
中生制药上半年创新业务(涵盖创新药及BD对外授权)收入录得按年劲增逾四成至87.9亿元人民币,营收占比已攀升至45.2%,不仅标志着公司已彻底跨越过去仿制药集中采购所带来的盈利阵痛期,更反映其自研管线已正式迈入密集的商业化收获期,并可能成为其估值重估的核心催化剂。
「出海战略」方面,期内集团对外授权(BD)收入按年激增近21倍,至9.8亿元人民币,得益于多年持续加大的研发投入,集团称已正式迈入创新药密集收获期。年内,集团更先后与赛诺菲、阿斯利康及GSK等国际顶尖跨国药企达成数十亿美元级别的重磅合作。
据公告指,截至目前,集团累计有20款国家1类或2类创新药、8款生物类似药获批上市,创新成果转化效率位居行业前列,推动收入连续多年实现双位数增长,增速显著优于行业平均水平。
中生制药近日与德国药企STADA就生物类似药达成战略合作,更获花旗形容为「带来惊喜」,花旗报告指是次合作印证中生制药的生物类似药生产平台具商业化质量,未来将可透过生产供应分享授权药物利润,并受惠于2025至2034年共118项美国生物药专利到期、合计销售逾2300亿美元带动的全球生物类似药市场扩张。
其现价之动态市盈率约在36倍水平,但考虑到集团新增不少潜在憧憬,而现价尚未充分反映,近期更有完成试底的迹象,现价值博率吸引。随着机构资金对其研发转型的定价逻辑变化,后市上博空间巨大。
闻风至