






港股10月开局失守二万四 恒指挫640点 友邦泻6%汇控跌半成 专家料23800寻支持|港股收市
发布时间:09:25 2026-10-02 HKT


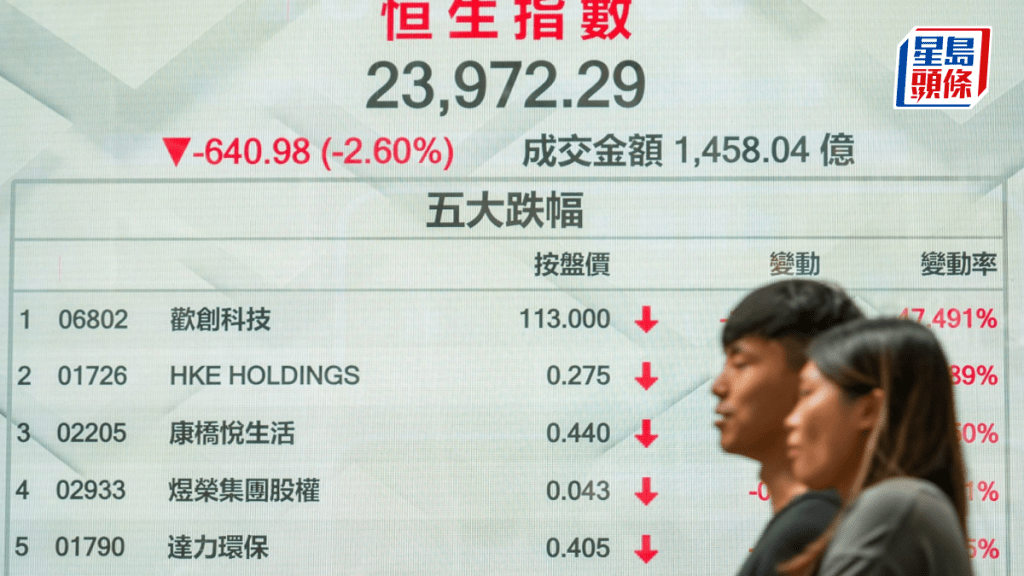
环球债市抛售潮越演越烈,债息持续攀升,英国30年债息28年以来首次升至6厘,美国30年债息已见5.6厘,是24年新高。在A股及北水休市下,港股10月开局一度挫748点,相隔两个半月再度失守两万四关口,最终收报23972点,跌640点或2.6%。国指报8030点,跌189点或2.3%。科指报4157点,跌95点或2.3%。北水缺席下,大市全日成交1458亿元。
以一周计,恒指累跌538点或2.2%,国指跌135点或1.7%,两指数均连跌四周;科指累跌153点或3.6%,两连跌。石药集团(1093)为本周表现最好蓝筹,累升6.43%;联想集团(992)为本周表现最差蓝筹,累跌7.6%。
金融股拖累大市
单日方面,市场忧虑高企借贷成本拖累经济及银行业务,金融股拖累大市,友邦(1299)重挫6%,收报69.2元,见近一年新低,为表现最差蓝筹;渣打(2888)亦泻6%,收报229.8元;汇控(005)急跌5.4%,收报149.5元,跌穿150关口;中银香港(2388)亦跌3%,收报50.7元。其他蓝筹金融股亦受压,港交所(388)跌3.1%,收报375.8元;建行(939)跌2.7%,收报9.555元;中国人寿(2628)跌2.2%,收报27.5元。
科网股同样受压,小米(1810)跌4%,收报24.24元;百度(9888)跌3%,收报83.2元;腾讯(700)跌2.3%,收报421.2元;阿里巴巴(9988)跌2.1%,收报104.4元;美团(3690)跌2.1%,收报70.2元。AI概念股亦随大市下跌,MINIMAX(100)跌3%,收报242.8元;迅策(3317)跌3%,收报91.95元;智谱(2513)跌2.3%,收报626.5元。
本港光通讯股随外围向好,获星展升评级至「买入」的长飞光纤(6869)升4.3%,收报175.3元;剑桥科技(6166)升1.8%,收报112.8元;中际旭创(3308)升1%,收报1072元。
内地9月新能源车销售数据略逊市场预期,汽车股走势分化,理想(2015)大跌5.4%,收报42.62元;小鹏(9868)跌4%,收报36.36元;比亚迪(1211)跌2.2%,收报73.9元。而蔚来(9866)升1.8%,收报26.96元;吉利汽车(175)升1.3%,收报14.74元。
医药及生物科技板块回吐近日升幅,百济神州(6160)急挫5.9%,收报212.2元;翰森制药(3692)跌3.3%,收报34.14元;药明生物(2269)挫2.7%,收报54.55元;信达生物(1801)挫1.8%,收报96.25元。
个股方面,赛力斯(9927)与华为达成新5年合作,股价一度飙16%,全日收升6.4%,报37.34元。潍柴动力(2338)逆势领涨蓝筹,升1.4%,收报29.12元。
专家:中资银行股则下行风险有限
高歌证券金融首席分析师聂振邦认为,本次港股走弱,资金面因素占据重要位置,因「北水」暂停直接削弱市场买盘承接力量,放大短期跌幅。他指出,需警惕美股表现带来的传导影响,料23800点将是下周重要支持关口,若未跌穿则有望见到回升迹象,至24500点至24600点附近。金融股方面,聂振邦表示,需要见到欧美利率路径走向明朗化,外资银行股才有望迎来较稳定表现,中资银行股则下行风险有限。
-------
欧美债息高企,加上北水继续缺席下,港股10月开局便失守二万四,恒指今早低开513点,开报24099点已是半日高位,大市最多曾跌747点,低见23865点,其后维持在约600点跌幅。恒指中午收报23964点,跌648点或2.64%,成交额839.6亿元。科指跌104点或2.45%,报4149点。
环球债息持续攀升,本地金融股跟随外围急挫,汇丰(005)跌4.9%;友邦(1299)及渣打(2888)齐跌5.6%;中银香港(2388)亦跌2.8%。
相关文章:欧美银行股沽压蔓延香港 渣打友邦齐挫半成 专家指止跌须看外围
百济挫6.3%最差蓝筹
生科股挨沽,百济神州(6160)跌6.3%,为表现最差蓝筹;药明生物(2269)及药明康德(2359)分别跌3.6%及3%;荣昌生物(9995)跌7%;再鼎医药(9688)跌6%。
澳门上月赌收180.63亿元澳门元,按年跌1.2%低于市场预期,并连跌四个月。濠赌股受压,银河娱乐(027)跌5.9%;澳博(880)及新濠(200)分别跌5.4%及5.1%;金沙中国(1928)、永利澳门(1128)及美高梅中国(2282)齐跌逾4%。
相关文章:澳门9月赌收180.63亿 按年跌1.2% 连跌四个月今年最少
科网股普遍下跌,腾讯(700)跌2%;阿里巴巴(9988)跌2.3%;美团(3690)跌2.1%;小米(1810)跌4.5%。
蔚来吉利逆市升
汽车股上月交付数据表现分化,比亚迪(1211)跌2.3%;理想(2015)跌4.7%;小鹏(9868)跌4.3%;蔚来(9866)升1.3%;吉利(175)升0.6%。
相关文章:内地新能源车9月交付分化 零跑10.57万辆稳居新势力第一 理想按年跌6.3%
新世界(017)向机管局交还11 SKIES项目,额外支付23亿元现金。今早股价一度逆市大升一成,高见6.7元,惟其后跟随大市转跌,一度跌6.8%。中午收报5.87元,跌近3%。
相关文章:新世界股价曾升一成 交还11 SKIES解除巨额长期财务负担
———
0930:港股国庆假期后今日(2日)复市,惟沪深港通南北向交易仍然暂停,北水继续缺席。恒指今早低开513点,报24099点。
蓝筹股中,京东健康(6618)开市跌6.9%,为表现最差蓝筹。重磅科网股集体向下,京东(9618)跌2.5%;小米(1810)跌2.4%;阿里巴巴(9988)跌2.3%;腾讯(700)跌2%;美团(3690)跌1.9%。
另外,金融股集体下跌,汇丰(005)开市跌5.5%;渣打(2888)跌5.2%;友邦(1299)跌4.2%;中银香港(2399)跌1.3%。
10年期债息曾高见5.34厘
美国周四公布ISM制造业数据,其中投入成本攀升,10年期美债息随即抽升,盘中曾高见5.34厘,创2002年以来新高,其后回落,收报5.247厘,跌4.8个基点;对联储局政策利率较敏感的2年期债息跌9.8个基点,报4.804厘。
杰斐逊:判断或需更多时间
联储局主管货币政策的副主席杰斐逊(Philip Jefferson)表示,未来调整政策需要仔细审视数据趋势,作出判断可能需要更多时间。他发言后,10年期债息一度较高位回落逾10个基点。
中东局势升温 美增派航母
中东局势再度升温,美军向中东增派第三艘航空母舰及最多1万名士兵,美国总统特朗普更发出警告,指伊朗若不签署协议,便将「不复存在」。国际油价剧烈震荡后大幅走高,纽约期油曾升0.69%,报每桶93.52美元;布兰特期油曾升0.6%,报每桶102.91美元。
美股三大指数齐微升 金龙指数跌1%
受美债息回落带动,美股三大指数周四齐齐微升。道指升0.04%或20点,报50926点;标指升0.19%或14点,报7666点;纳指升0.04%或10点,报26871点。至于反映中概股表现的金龙指数,则跌1.03%。