






恒指闷跌72点 小米逆市升逾1% 油股造好 专家料支持位24300点|港股收市
发布时间:09:25 2026-09-24 HKT


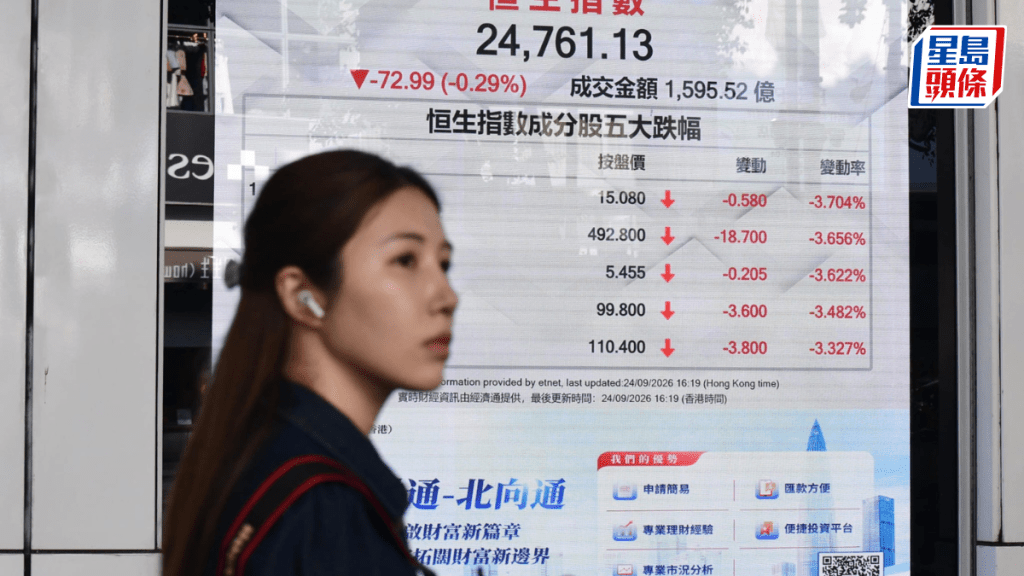
在国际油价重拾升势、美国经济数据较预期强,以及美国5年期国债拍卖令人失望影响下,加息预期再度升温。港股跟随外围走低,收报24761点,跌72点,连跌两日累跌326点或1.3%。大市成交额1596亿元,为5月5日以来最少。周五适逢中秋节,香港股市如常开市,内地股市则休市,北水因此闩闸。
恒指开市不久见低位24648点,跌186点,之后收复部分失地,早段高见24791点,仍跌43点,午后反复,终收报24761点,跌72点。国指收报8266点,跌7点。科指收报4361点,跌17点或0.4%。
A股低收 中秋休市
内地三大指数以全日低位收市,上证指数收报3888点,跌48点或1.2%;深成指报13316点,跌319点或2.3%;创业板指数报3288点,跌90点或2.7%。
腾讯跌近1%
重磅科技股个别发展,小米(1810)收报26.58元,升1.5%;阿里巴巴(9988)收报110元,升0.2%。京东(9618)报105.6元,跌0.5%;美团(3690)报72.25元,跌0.8%。腾讯(700)推出面向海外用户来华的支付应用程式TenPayGo,支援用户用Visa、Mastercard和Apple Pay,在境内向微信支付合作商家付款,但无助股价,腾讯收报438.4元,跌0.6%。
「三桶油」受惠油价向上,中石油(857)收报9.615元,升2.8%,为表现最好的恒指和国指成份股;中海油(883)报23.84元,升2.1%;中石化(386)报4.485元,升0.9%。洛阳钼业(3993)收报15.08元,跌3.7%。
光大证券国际证券策略师伍礼贤认为,今日港股疲弱因为国家主席习近平访美未有带中企代表随行,降低市场对中美元首会面的憧憬;再者美国财长贝森特表示中美只将贸易休战协议延长2个月,令人失望;以及因中秋和国庆假期效应,投资者提早放假,大市成交额较低。他预计,恒指短期下方和上方分别为24300和25200点,另美国年底前会加息一次,或较市场预期快。他提及,中美元首会面后,市场会重新将焦点投放于息口走势,以及美国长债息高企因素。
美国5年国债反应冷淡 债息升穿5厘
美债再现抛售潮,美国财政部本周三进行700亿美元5年期国债拍卖,为自2018年有纪录以来第二差的5年期国债拍卖,最终中标息率为5.033%,较预期高逾3个基点,亦是2006年以来最高;投标倍数为2.21倍,低于过去6次平均的2.33倍,反映需求偏弱。美国5年、10年及30年期国债息率,隔晚齐创2007年以来高位,5年期债息自2007年以来首次升穿5%;10年期债息上升17个基点,至5.13%;30年期债息升至5.4%。
10月加息机率升至75%
加息预期升温,利率期货监察工具FedWatch显示,市场预计10月底加息的机率升至75.3%,而维持不变的机率降至24.7%。
---
美债遭遇大规模抛售,10年期美债孳息率升穿5.1厘关口。恒指今早低开184点,随后跌幅一度收窄至43点,高见24791点,惟反弹乏力再度回落,中午跌129点或0.52%,报24704点,半日成交金额821.82亿元;科指跌48点或1.11%,报4330点。
腾讯领跌大市 晶片股齐急挫
重磅科技股普遍向下,腾讯(700)跌1.5%,为半日拖累恒指最多股份;小米(1810)跌0.08%;京东(9618)跌0.4%;美团(3690)亦跌0.9%;仅阿里巴巴(9988)逆市微升0.2%。
晶片板块同样显著下挫,天数智芯(9903)挫7%;英诺赛科(2577)跌5.5%;兆易创新(3986)跌5.4%;壁仞科技(6082)跌5.1%。
消息面上,电影《沽注一掷》原型人物Michael Burry日前预期记忆体供需缺口收窄,并已加码沽空美光(MU);加上宏碁(Acer)行政总裁陈俊圣早前在专访中指出,记忆体库存正在累积,内地厂商正加大市场供应量,预计新增产能最终将对价格构成压力,相关影响料于2027年底起逐渐浮现。
紫金黄金国际半日挫逾5%
此外,黄金相关股全线受压,紫金黄金国际(2259)半日跌5.3%;山东黄金(1787)跌3.6%;招金矿业(1818)跌3.5%。 美国联储局理事巴尔发表鹰派言论,表示可能需要进一步加息以确保通胀回归目标水平。
不过,国际原油期货周三反弹,结束过去连续5个交易日的跌势,带动石油股逆市造好。消息方面,伊朗总统表态拒绝向美方屈服,市场对中东地缘政治风险溢价重新升温,加上美国柴油出口禁令传言引发市场短暂剧烈波动。中石油(0857)半日升2.3%,成表现最佳蓝筹;中海油(0883)升1.5%;中石化(0386)升0.2%。
---
美国财长贝森特(Scott Bessent)与中国国务院副总理何立峰于当地时间周三(23日)在华盛顿世界银行总部举行会谈后透露,中美双方已达成共识,将原定于今年11月10日届满的「釜山协议」贸易休战期,顺延两个月至明年1月10日。另一方面,美国周三公布9月制造业PMI由8月的53.9升至57,较市场预期53.7为高;期内服务业PMI亦由8月的56.5升至58.7,同样较预期55.8为高,反映强劲内需、AI投资与国防支出持续支撑美国经济,但同时令通胀压力升温。
美10月再加息机率升至近七成
受消息影响,美国10年期债息升穿5厘,今早曾报5.125厘,同时市场对联储局10月再次加息预期升温。根据fedwatch资料显示,10月加息0.25厘的机会率加至近七成。
美股三大指数周三全线向下,其中道指跌352点或0.68%,报51511点;标指跌58点或0.75%,报7706点;纳指跌308点或1.13%,报26936点。至于反映中概股表现的金龙指数,周三亦跌1.43%至5763点。
港股方面,恒指今早低开184点,报24649点。蓝筹股之中,创科(669)开市跌2.9%;信义光能(6160)跌2.3%,为表现最差蓝筹股;万洲国际(288)则逆市升1%。
重磅科网股普遍向下,阿里巴巴(9988)跌1.37%;腾讯(700)跌1.36%;美团(3690)跌0.62%;京东(9618)则跌0.66%。
小米发布18 Pro 定价5999人币起
小米(1810)昨晚举行18 Pro系列发布会,所有机型均搭载高通全新2nm GAA工艺旗舰平台,定价5,999元人民币起;小米18 Pro Max手机定价6,999元人民币起。另外小米合伙人、集团总裁卢伟冰透露,小米18 Fold首销零售量,较上代大幅增长3倍。该股开市报26.14元,跌0.15%。
山东墨龙拟折让逾16%配股
个股消息中,山东墨龙(568)拟配售约3,361.6万股新H股,集资约1.18亿元,相当于经扩大已发行H股及股份总数的10.66%及3.92%,每股配售价3.5元,较上日收市价4.175元折让逾16%;所得款项净额约70%用于偿还借款,20%用于结付日常业务营运产生的应付款项,以及10%作营运资金及一般企业用途。该股开市报4.1元,跌1.8%。
郑家纯连续三日增持周大福珠宝
周大福企业主席郑家纯连续三个交易日增持周大福珠宝(1929),联交所股权披露显示,他3天合共斥资3,410万元扫货,涉311万股,个人持股比例从0.25%提升至0.28%。该股开市报11.01元,无起跌。
和黄医药下月ESMO公布新数据
和黄医药(013)宣布将于10月23日至27日在西班牙马德里召开的欧洲肿瘤内科学会(ESMO)2026年年会上公布自主研发的化合物的数项研究的最新及更新后的数据。
值得注意的是,赛沃替尼(savolitinib)和奥希替尼(osimertinib)联合疗法的两项III期研究的积极结果入选为口头报告。SAFFRON全球研究的结果将于主席论坛(Presidential Symposium)环节发表,而SANOVO中国研究的结果将于优选口头报告(Proffered Paper)环节发表,两项研究均带来了最新的重要临床数据。该股开市报22.54元,无起跌。
北水动向方面,昨日净买入港股34.49亿元,腾讯(700)、盈富基金(2800)及小米(1810)分别获净买入20.35亿元、6亿元及4.57亿元;而建滔积层板(1888)、建滔集团(148)及中芯国际(981)分别遭净卖出21.68亿元、3.36亿元及3.31亿元。