美国加息|港银P息维持5厘不变 按揭业界料对楼市正面 年底或温和加息 供楼人士宜预留资金
发布时间:12:59 2026-09-17 HKT


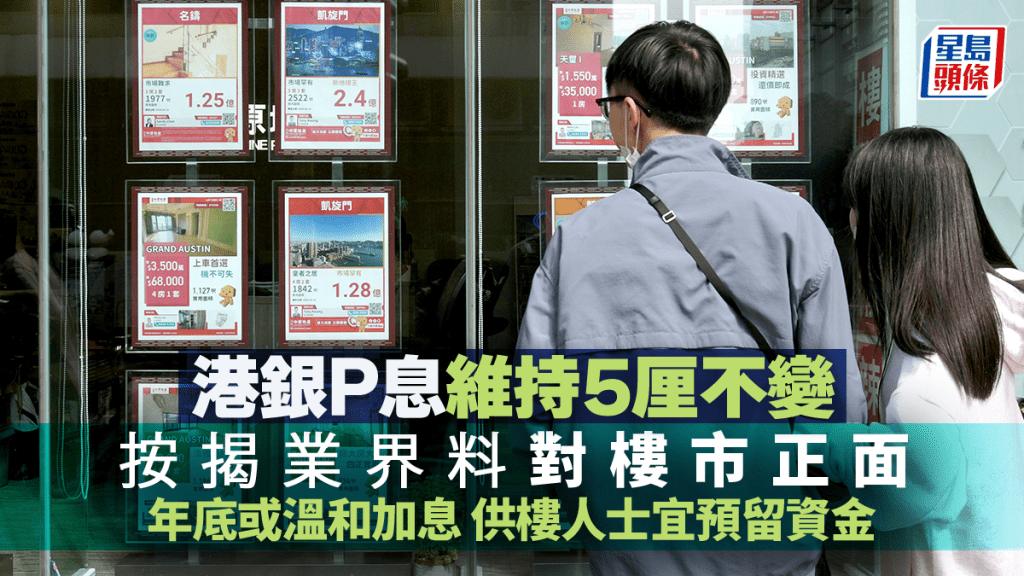
美联储议息会议结束,宣布加息0.25厘,基准利率由3.5厘至3.75厘,增至3.75厘至4厘区间,为2023年7月以来首次重启加息。汇丰银行今日(17日)中午宣布维持港元最优惠利率(P)于5厘不变。有按揭业界人士认为,银行维持息率不变为供楼人士带来好消息,但基于年内息率走势仍存在不确定性,年底仍有机会温和加息0.125厘至0.25厘,置业人士在预算按揭供款及入息要求时,宜为加息可能性作准备并预留充足备用资金加强防守力。
相关文章:汇丰中银渣打维持最优惠利率不变 金管局余伟文:套息交易或令港元逐步转弱
经络曹德明:HIBOR或挑战3厘以上水平
经络按揭转介首席副总裁曹德明表示,本港息率走势与美息走势息息相关,但即使美国开始加息,本港银行未需立即跟随调整最优惠利率(P)。参考2022至2023年加息周期,美国于2022年9月第5度加息,香港才开始首次跟随加息,幅度亦只有0.125厘。而今次汇丰银行不跟随加息,短期对楼市仍属正面影响。
今日一个月银行同业拆息(HIBOR)报2.9厘,曹德明预计HIBOR短期内将挑战3厘以上水平,以现时一般新造H按计划为H+1.3%及封顶息率3.25厘计算,H按业主年内仍需以封顶息率供楼。另一方面,目前仅有一家大型银行续推定息按揭计划至今年年底,息率虽由2.73厘上调至2.93厘,但仍较H按封顶位低0.32%。在未来息口或再上升的情况下,他预计仍有一定客户选用定按计划。
美国利率及货币政策走向仍存在不确定因素,曹德明建议供楼人士须有长远稳健的财务计划。有意置业者在入市前,亦应定期关注利率走势,申请按揭时避免借到尽,预留充足资金,并根据自身能力选择合适及可负担的物业。
中原按揭王美凤:银行对市场抱正面取态
中原按揭董事总经理王美凤指出,美国通胀率仍存在黏性,而油价急升进一步令通胀风险增加,加上美国最近就业市场表现强劲,造就市场有承受加息能力,联储局遂有空间适时加息以控制通胀。她指出,相信是次美国加息并非重启新一轮加息周期,而是因应通胀风险及经济数据而作出之预防性调整,根据点阵图及市场预期,年底前美息仍有机会再上调一次0.25%,即今年合共加息达半厘后,于明年维持息率以观察通胀率是否可朝目标水平回落。换言之,尽管美息掉头向上,预期美息加幅有限,属策略性应对通胀风险的货币政策,当通胀势头回稳,而明年后美息上升滞后影响延至经济及消费层面,美息仍需回落至中性水平。预料美息于年底前再加息一次后或见顶,中长线未来息率于通胀回稳后回落。
王美凤表示,具指标性的汇丰银行宣布维持最优惠利率(P)于5%不变,预料其他银行将陆续跟随。 尽管港息走向大致跟随美息走势,但却无需完全同步,视乎银行资金成本水平、美息变化传导至港元拆息的步伐、美息走势预期及本地市场情况等。王美凤解释,过往当美息上调,港银未必同步跟随美息上升步伐,加息幅度亦往往没有跟足美息,反映港银在资金流动性及息率调整方面之韧性较高;而且,市场预期美国是次并非重启新一轮加息周期,而属于应对通胀风险之调整,且预期美息加幅有限,目前单次加息并未对港银构成加息压力,亦反映银行对市场抱正面取态。不过,美息上调后,银行不加P亦意味资金成本将上升,为减低影响,不排除银行或将稍为缩减按揭现金回赠。
王美凤预期,若按照市场数据预测,美息或于年底前再加息一次0.25%应对通胀风险,届时美息已合共上调0.5厘,将拉动港元拆息进一步上升,银行或因资金成本压力上升而上调最优惠利率,加幅料介乎0.125厘至0.25厘;预料今年市场按息仍处于3厘多中性水平。
美息转向上调,定按息低于H按 吸引力进一步增加: 定息2.73%按揭计划于8月底完结后,因应资金成本上升,有大型银行紧接推出定息按揭,定息微调至2.93%,个别银行亦为一手新盘买家延长定息2.73%尾班车优惠至9月内申请,目前定息2.93%仍对比H按息3.25%低0.32厘,加上美息已转向上调,意味年内H按息3.25%不但不会下跌,反而有机会上升,令定息2.93%计划之吸引力进一步增加,料将吸引更多按揭用家把握定按申请限期,推动定按申请量上升。
银行维持息率不变为供楼人士带来好消息,但基于年内息率走势仍存在不确定性,年底仍有机会温和加息0.125厘至0.25厘,置业人士在预算按揭供款及入息要求时,宜为加息可能性作准备并预留充足备用资金加强防守力。基于银行资金成本上升,银行之间的按揭优惠或出现较大参差,置业人士在申请按揭贷款时可先比较银行之间的按揭优惠。
中原地产陈永杰:减轻对本港楼市冲击
本港大型银行宣布最优惠利率将维持不变,保留在目前5厘的水平。此举反映本港银行体系具备暂不跟加的条件,能大幅减轻对本港楼市的冲击,对市场发挥振奋作用,有助支持楼市健康发展。
不过,后市仍需视乎年底联储局会否再度加息;若美方再加,预料本港银行届时将无可避免需要跟随,或会对楼价造成一定压力。因此,预期发展商将极力把握年尾加息前的黄金时机,以贴市价加快推盘抢客。
相关文章:施政报告|买楼减2万印花棁「谷生育」白表购居屋95按 买480万启德「楼王」首期悭几多?
星之谷:港P年底或升至5.25厘
星之谷按揭转介行政总裁庄锦辉表示,虽然香港银行今次未有跟随加息,但随着美国加息周期开始,如果美国年底再加息,预料香港银行亦需调整P,很大机会加息0.125%至0.25%,建议尽早选用2.93%的定息计划。如港P加0.25%,H按实际新造按息为3.5%,以每100万元贷款额计,30年还款期计,每月供款约4,490元,较加息前多约138元。相反,以2.93%定息计划与现时新造H按比较,每100万贷款额,月供可减少312元。
庄锦辉指,受早前加息预期影响,近期一个月拆息(HIBOR)已逼近2.8%至2.9%水平。由于美国年内仍有很大机会加息,预料HIBOR短时间内将会升穿3%。他又预期,随着HIBOR上升,银行拆借成本亦会上涨,或会调整按揭业务的经营方向,例如颇受欢迎的定息计划,预计到年底将全部结束。